لماذا تفشل معظم الموازنات قبل كتابة الرقم الأول
موسم إعداد الموازنات يقترب. ومعظم الموازنات ستفشل قبل أن يُكتب فيها الرقم الأول.
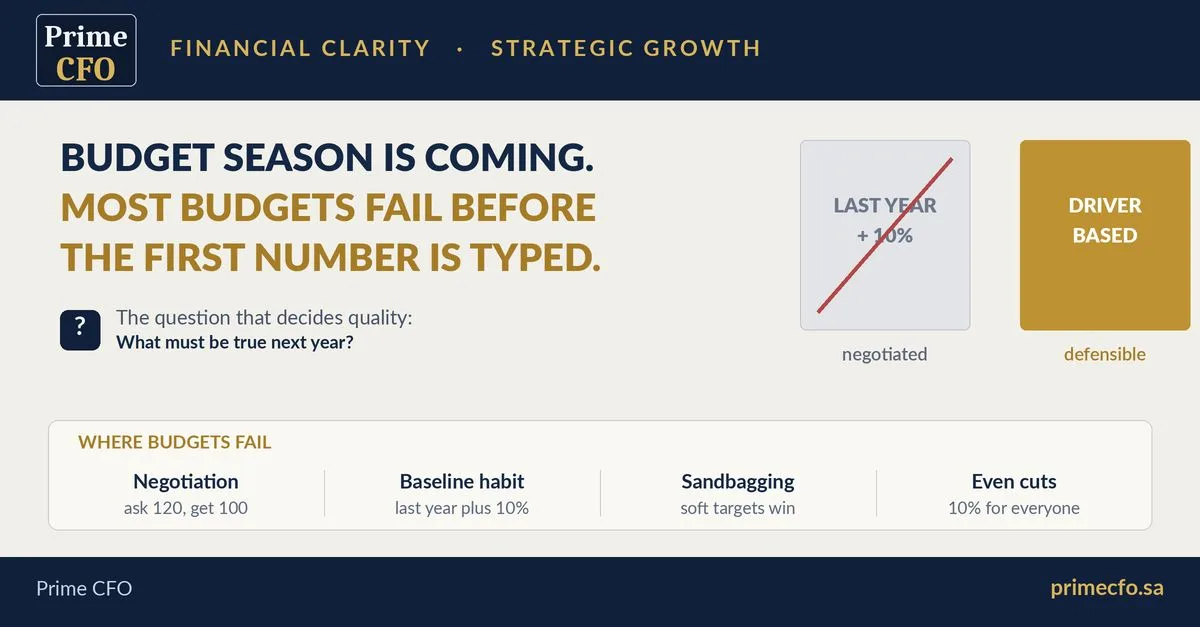
ليس لأن النماذج المالية خاطئة، بل بسبب ما يحدث في الغرفة قبل أن يُفتح النموذج.
الأسباب متوقعة:
تتحول الموازنة إلى عملية تفاوض، بدلًا من أن تكون خطة
تطلب الإدارات 120 لتحصل على 100. ثم تخفض الإدارة العليا 20 لتشعر بأنها فرضت الانضباط. وفي النهاية، يعكس الرقم النهائي مهارة التفاوض أكثر مما يعكس واقع الأعمال.
يصبح العام الماضي هو نقطة الانطلاق
"العام الماضي + 10%" يبدو خيارًا آمنًا، لكنه يعيد اعتماد كل أوجه عدم الكفاءة الموجودة في الأساس دون أن نشعر. ولا أحد يسأل: لو بدأنا هذه الإدارة اليوم من الصفر، فكم ستكلفنا فعلًا؟
تتم مكافأة المبالغة في التحفظ (Sandbagging)
المدير الذي يتجاوز هدفًا منخفضًا يتم الاحتفاء به، بينما المدير الذي يفشل في تحقيق هدف طموح لكنه واقعي يبدأ في تقديم التبريرات. وبعد ثلاث سنوات من هذا الأسلوب، تتعلم المؤسسة بأكملها التخطيط بشكل دفاعي.
تأتي التخفيضات بشكل متساوٍ، وبالتالي بلا تفكير
"الجميع يخفض 10%" تبدو عادلة، لكنها في الحقيقة عكس ذلك تمامًا. فهي تعاقب الفريق الذي أعد موازنته بواقعية، وتكافئ الفريق الذي بالغ في تقدير احتياجاته.
الحل ليس في قالب أفضل للموازنة، بل في طرح سؤال مختلف من البداية:
ليس: "كم أنفقنا العام الماضي؟"
بل: "ما الذي يجب أن يتحقق في العام القادم؟ وما الذي يساهم به كل ريال في تحقيق ذلك؟"
الموازنة المبنية على محركات الأعمال (Drivers) يمكن الدفاع عنها.
أما الموازنة المبنية على التفاوض، فلا يمكن إلا المساومة عليها.
جودة الموازنة تُحسم في أول نقاش، وليس في آخر خلية في جدول البيانات.
تحويل هذه الأفكار إلى ممارسة شهرية منضبطة هو جزء أصيل من عمل المدير المالي الجزئي. ولمعرفة أين تقف شركتك اليوم، ابدأ بـالتشخيص المالي الفوري المجاني خلال فترة التأسيس.
اقرأ أيضًا
هل تعرف أين تقف شركتك ماليًا اليوم؟
ارفع قوائمك المالية لآخر سنتين واحصل خلال دقائق على درجة الصحة المالية ومقارنة بقطاعك، مجانًا خلال فترة التأسيس. وإذا احتجت قيادة مالية تنفيذية، فنحن معك.
جرّب التشخيص المالي المجاني