الموازنة ليست توقعًا ماليًا، والتعامل معها كأنها كذلك هو سبب فشل موازنتك
في كل شهر سبتمبر، يتكرر تقريبًا الحوار نفسه.
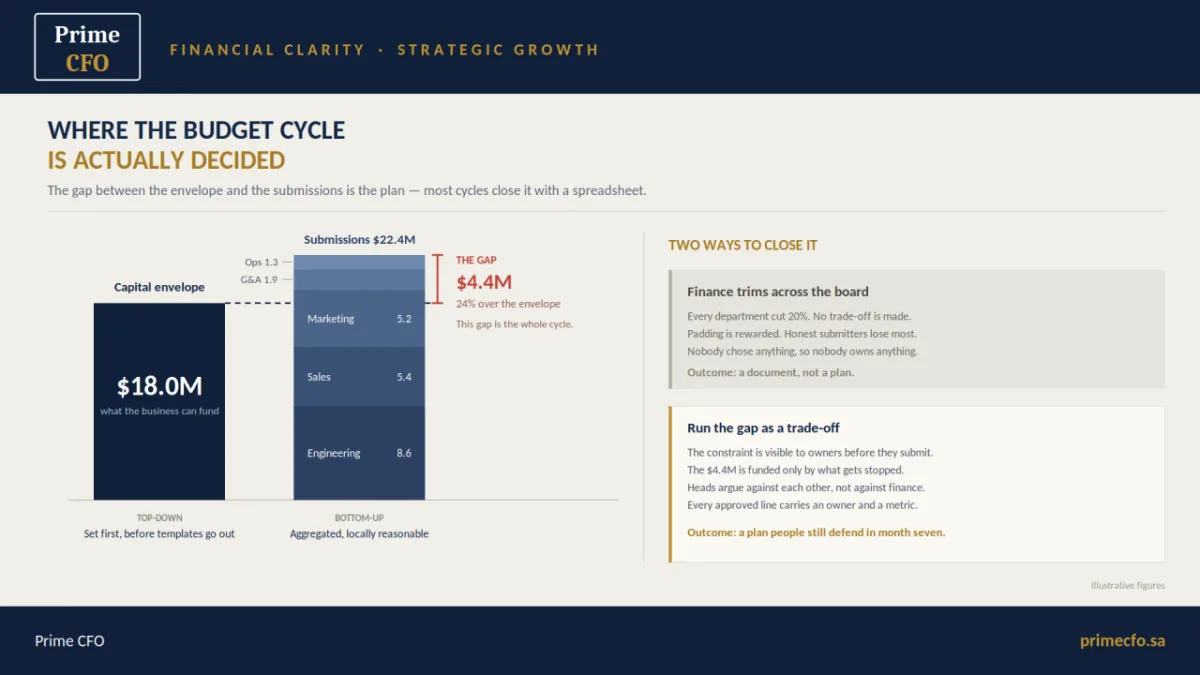
ترسل الإدارة المالية النماذج. يملؤها رؤساء الإدارات. تعود الأرقام أعلى بنسبة 20% مما تستطيع الشركة تمويله. فتقوم الإدارة المالية بخفضها بنسبة 20%. يوقّع الجميع. وبحلول مارس، تصبح الموازنة مجرد وثيقة لا يفتحها أحد.
المشكلة ليست في العملية نفسها، بل في كيفية فهم الموازنة ودورها.
التنبؤ المالي هو توقع، أي أفضل تقدير لما سيحدث، ويجب تحديثه فور ظهور معلومات جديدة.
أما الموازنة فهي شيء مختلف: تخصيص لرأس مال محدود مقابل مجموعة من الالتزامات، وبيان لما ستتم محاسبة أفراد الشركة عليه.
عندما نخلط بين الاثنين، نحصل على أسوأ ما في كليهما: موازنة لا تمثل توقعًا جيدًا، وتوقع لا يشعر أحد بأنه مسؤول عنه.
أنماط الفشل الثلاثة وما الذي يسببها
الطلب المقدم هو موقف تفاوضي وليس خطة.
إذا كان رؤساء الإدارات يعلمون أن الإدارة المالية ستخفض أرقامهم، فسوف يضيفون هامشًا احتياطيًا. وإذا كانوا يعلمون أن الميزانية غير المستخدمة ستختفي في نهاية السنة، فسوف يسارعون إلى إنفاقها في الربع الرابع.
كلا السلوكين يمثل استجابة منطقية للعملية التي صممتها الإدارة المالية. ولا يمكن معالجة أي منهما بمجرد مطالبة الإدارات بتقديم أرقام "صادقة".
كل شيء يتم بناؤه من أسفل إلى أعلى.
البناء من أسفل إلى أعلى يخبرك بما يريده الأفراد. لكنه لا يستطيع أن يخبرك بما تستطيع الشركة تحمله، لأن الشخص الذي يقدم الطلب لا يمتلك الصورة الكاملة للقيود المالية.
وعندما تجمع اثنتي عشرة خطة منطقية على المستوى الفردي، تحصل في كثير من الأحيان على خطة واحدة لا تستطيع الشركة تحملها ككل.
الناتج هو رقم وليس مجموعة من الالتزامات.
عبارة "ميزانية التسويق 4.2 مليون دولار" تمثل تخصيصًا ماليًا، لكنها لا تخبرنا بما يفترض أن يحققه هذا المبلغ.
وبالتالي، لا يوجد أساس واضح لتقييم ما إذا كان هذا الإنفاق قد حقق المطلوب منه في الشهر السابع من السنة.
الهيكل الذي يصنع موازنة قابلة للتنفيذ
ابدأ بالسقف المالي، وليس بالنماذج.
قبل إرسال أي نموذج إلى الإدارات، يجب أن يكون لدى المدير المالي القدرة على تحديد إجمالي سقف المصروفات التشغيلية، والمنطق الذي يستند إليه:
ما معدل النمو الذي يدعمه؟
ما هامش الربح أو مستوى الاستنزاف النقدي الذي ينتج عنه؟
وما الافتراضات المتعلقة بوضع التمويل والسيولة؟
هذا الرقم يمثل قيدًا يُعطى للشركة، وليس رقمًا يتم استخراجه منها.
يمكن تغييره إذا أثبتت الخطة الحاجة إلى ذلك، لكنه يبدأ ثابتًا، ويجب أن يبدأ أولًا.
ثم قم بالبناء من أسفل إلى أعلى داخل هذا السقف، وأجبر الجميع على معالجة الفجوة.
الفجوة بين السقف المالي وبين إجمالي طلبات الإدارات ليست مشكلة يجب على الإدارة المالية حلها من خلال خفض الأرقام في جدول Excel.
بل هي أهم محادثة في دورة الموازنة بالكامل.
ويجب إدارتها باعتبارها عملية مفاضلة، وليس مجرد عملية خفض.
إذا حصلت إدارة المبيعات على أربعة موظفين إضافيين، فما الشيء الذي لن يحدث نتيجة لذلك؟
إجبار رؤساء الإدارات على المفاضلة فيما بينهم، داخل غرفة واحدة، مع ظهور القيود المالية بوضوح أمام الجميع، هو الآلية التي تجعل الخطة واقعية ويؤمن بها أصحابها.
طبّق المستوى المناسب من الصرامة على التكلفة المناسبة.
إعادة بناء هيكل التكلفة بالكامل من الصفر هي عملية قد تستغرق ستة أسابيع، تبدأ فيها فرق المالية بحماس، ثم تتخلى عنها في أكتوبر.
اربط كل تخصيص بنتيجة
يجب أن يحمل كل بند جوهري في الموازنة المؤشر الذي يُتوقع أن يؤثر عليه، إضافة إلى الشخص المسؤول عنه.
وليس أن تتم إضافة مؤشرات الأداء الرئيسية لاحقًا كإجراء شكلي.
بل يجب أن تكون هذه المؤشرات مكتوبة داخل الموازنة منذ لحظة اعتمادها، بحيث يكون لدى مراجعة منتصف العام أساس واضح يمكن قياس الأداء عليه.
ماذا يجب آن يركز عليه المدير المالي فعليًا من عملية الموازنة؟
يجب أن تكون الموازنة النهائية قادرة على الإجابة عن أربعة أسئلة دون الحاجة إلى فتح النموذج المالي:
ما الذي نراهن عليه؟
ما الاستثمارات أو المبادرات الرئيسية، اثنتان أو ثلاث، التي تمثل استراتيجية السنة؟ وما العائد المتوقع منها؟
ما الذي نحميه؟
ما هو الحد الأدنى الذي لا يمكن التفاوض عليه، سواء كان هامش الربح أو الرصيد النقدي أو أحد تعهدات التمويل، بغض النظر عن كيفية تطور السنة؟
ما الذي يمكن تغييره، ومتى؟
أي جزء من الإنفاق يعتمد على مستوى معين من الأداء؟ وما هو الحد الذي عنده يتم تفعيله؟ وما هي دورة إعادة التنبؤ التي تحكم ذلك؟
الموازنة التي لا تحتوي على طبقة من الإنفاق المشروط تجبر الشركة على أحد خيارين سيئين: تجاوز الخطة أو تجميد الإنفاق بالكامل عند حدوث تراجع.
من المسؤول عن ماذا؟
مسؤولية محددة بأسماء واضحة لكل بند جوهري، وليس مجرد مسؤولية على مستوى الإدارة.
ماذا عن دقة الموازنة؟
في FP&A، يميل التفكير التقليدي إلى اعتبار انحراف الموازنة هو مقياس النجاح.
انحراف ضيق يعني موازنة جيدة.
لكن هذا مقياس ضعيف.
يمكن أن تكون الموازنة دقيقة جدًا وغير مفيدة، لأنها وُضعت بتحفظ شديد لدرجة أن أحدًا لم يكن مضطرًا لاتخاذ قرار صعب.
وفي المقابل، يمكن أن تختلف النتائج الفعلية بشكل جوهري عن الموازنة، ومع ذلك تكون الموازنة الأصلية هي الخطة الصحيحة، لأن الشركة اتخذت رهانًا واضحًا، وكان هذا الرهان قابلًا للتفسير، وكانت الاستجابة للنتائج مناسبة.
المعيار الأفضل هو:
هل غيّرت الموازنة قرارًا؟
هل تم تمويل شيء لم يكن ليحصل على التمويل لولا عملية الموازنة؟
هل تم إلغاء شيء؟
هل اضطر أحد إلى الدفاع عن أولوية أو قرار؟
إذا كانت الإجابة "لا" على جميع هذه الأسئلة، فقد قامت العملية فقط بتوثيق الوضع القائم وأطلقت عليه اسم "تخطيط".
وعندما تخطئ الموازنة، فإن قيمة إعادة التنبؤ المالي Reforecast تظهر من جديد، بشرط أن تبقى الموازنة ثابتة باعتبارها خط الأساس للمساءلة، بينما يتحرك التنبؤ مع تغير المعلومات.
إن استبدال الموازنة في كل مرة يتم فيها إعداد توقع جديد قد يبدو مرتبًا ومنظمًا، لكنه يدمر نقطة المرجعية الوحيدة التي كانت لديك لقياس الأداء والمساءلة.
ستة أسابيع من طاقة فريق المالية تُستثمر في دورة الموازنة هذه.
لذلك من المفيد أن نكون واضحين بشأن ما يفترض أن تنتجه هذه العملية.
الموازنة الجيدة ليست مجرد رقم متوازن.
إنها قرار واضح بشأن أين نضع رأس المال، وما الذي نلتزم بتحقيقه، وما الذي نحميه، وما الذي يمكن تغييره، ومن سيكون مسؤولًا عن النتيجة.
تحويل هذه الأفكار إلى ممارسة شهرية منضبطة هو جزء أصيل من عمل المدير المالي الجزئي. ولمعرفة أين تقف شركتك اليوم، ابدأ بـالتشخيص المالي الفوري المجاني خلال فترة التأسيس.
اقرأ أيضًا
هل تعرف أين تقف شركتك ماليًا اليوم؟
ارفع قوائمك المالية لآخر سنتين واحصل خلال دقائق على درجة الصحة المالية ومقارنة بقطاعك، مجانًا خلال فترة التأسيس. وإذا احتجت قيادة مالية تنفيذية، فنحن معك.
جرّب التشخيص المالي المجاني