معظم موازنة العام القادم حُسمت العام الماضي: مراجعة قاعدة التكاليف
تبدأ دورة إعداد الموازنة في سبتمبر، لكن معظم موازنة العام التالي تكون قد حُسمت قبل ذلك بوقت طويل.
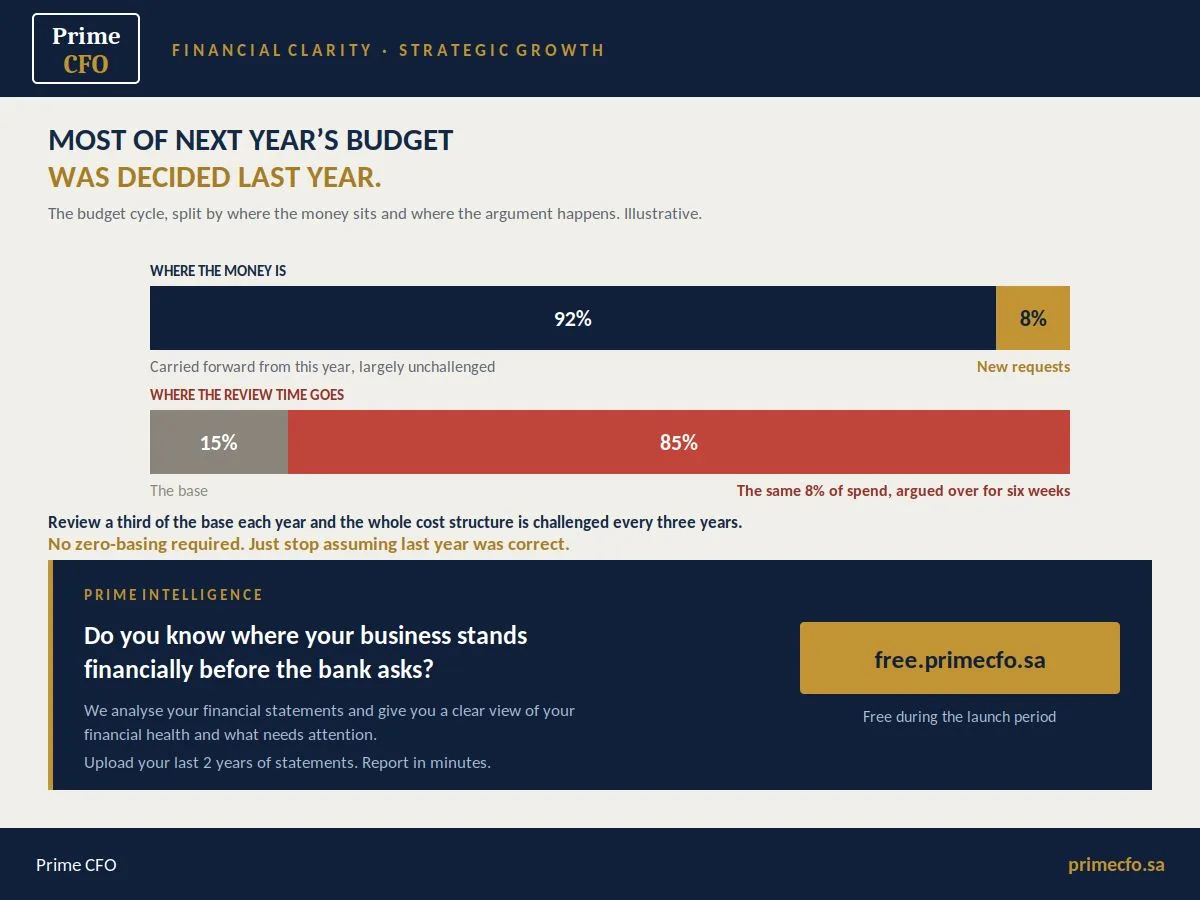
افتح نموذج الموازنة وانظر إلى أين تذهب الأموال. ستجد أن الجزء الأكبر منها هو قاعدة التكاليف من العام الماضي، وقد تم ترحيلها إلى العام الجديد مع إضافة افتراض للتضخم. أما الطلبات الجديدة فعليًا، مثل الوظائف الإضافية، والبرامج الجديدة، والأنظمة الجديدة، فلا تمثل سوى جزء صغير من إجمالي الموازنة.
ثم انظر إلى أين تذهب الأسابيع الستة من النقاش.
معظم النقاش يتركز على ذلك الجزء الصغير.
أما قاعدة التكاليف الأساسية فتمر دون مراجعة حقيقية، لأنها مرت في العام الماضي، وقبل ذلك أيضًا، ولم يعد أحد يتذكر من وافق عليها في الأصل.
وهكذا تفرض عملية الموازنة أكبر قدر من التدقيق على أصغر جزء من الإنفاق، بينما لا تخضع أكبر أجزاء الإنفاق لأي تدقيق فعلي.
وهنا تبدأ هياكل التكلفة في الانحراف.
ليس بسبب قرارات سيئة، بل بسبب قرارات كانت صحيحة قبل أربع سنوات ولم تتم مراجعتها منذ ذلك الحين.
أداة لم يعد أحد يستخدمها.
فريق تم إنشاؤه لدعم منتج تم إيقافه.
عقد يتم تجديده تلقائيًا في يناير من كل عام.
الحل ليس تطبيق الموازنة من الصفر على كامل الشركة.
فهذا النوع من التمارين قد يبدأ بحماس كبير من فرق المالية، ثم يتم التخلي عنه بهدوء في أكتوبر.
الحل هو المراجعة الدورية.
اختر ثلث قاعدة التكاليف كل عام، وراجعها كما لو كانت طلبًا جديدًا تمامًا:
ماذا نحصل عليه مقابل هذا الإنفاق؟
ماذا سيحدث إذا أوقفناه؟
ومن المسؤول عنه؟
ثم قم بتدوير هذه المراجعة بحيث تتم مراجعة كامل هيكل التكاليف مرة واحدة كل ثلاث سنوات.
لن تجد وفورات في كل بند.
لكن ستجدها في بعض البنود.
والأهم من ذلك، ستعرف لماذا ما زالت بقية التكاليف موجودة، وما الذي تشتريه فعليًا للشركة.
تحويل هذه الأفكار إلى ممارسة شهرية منضبطة هو جزء أصيل من عمل المدير المالي الجزئي. ولمعرفة أين تقف شركتك اليوم، ابدأ بـالتشخيص المالي الفوري المجاني خلال فترة التأسيس.
اقرأ أيضًا
هل تعرف أين تقف شركتك ماليًا اليوم؟
ارفع قوائمك المالية لآخر سنتين واحصل خلال دقائق على درجة الصحة المالية ومقارنة بقطاعك، مجانًا خلال فترة التأسيس. وإذا احتجت قيادة مالية تنفيذية، فنحن معك.
جرّب التشخيص المالي المجاني