موازنة بفارق 2% عن الفعلي قد تكون بلا قيمة
قد تنتهي الموازنة بفارق لا يتجاوز 2% عن النتائج الفعلية، ومع ذلك تكون بلا قيمة حقيقية.
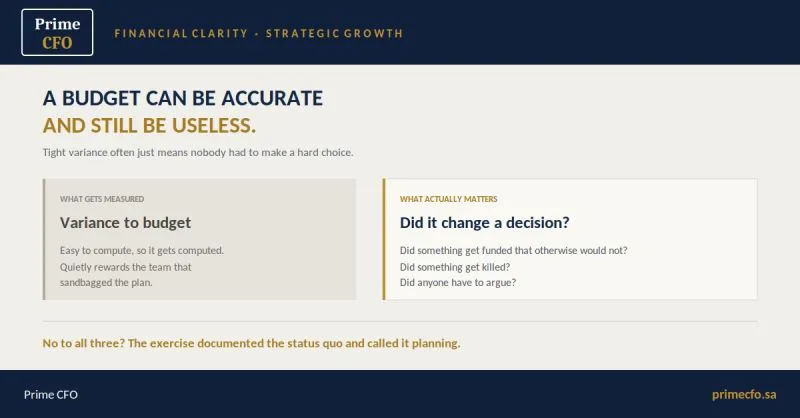
قد يبدو ذلك غير منطقي لمعظم فرق المالية. فالفارق هو مقياس الأداء. وكلما كان الفارق ضيقًا، اعتبرنا أن التخطيط كان جيدًا.
لكن هذا غير صحيح.
يمكن للموازنة أن تحقق أرقامها بسهولة عندما تكون قد وُضعت بشكل محافظ إلى درجة لا تتطلب من أحد اتخاذ قرار صعب.
لم تتم مناقشة أي مفاضلة. لم يتم إلغاء أي مبادرة. لم يكن هناك شيء معرضًا للخطر فعليًا.
الخطة وصفت ببساطة ما كان سيحدث على أي حال، ثم حدث.
والعكس صحيح أيضًا.
قد تحقق الموازنة انحرافًا جوهريًا عن النتائج الفعلية، ومع ذلك تكون الخطة الصحيحة، لأن الشركة اتخذت رهانًا مدروسًا، وكان هذا الرهان قابلًا للتفسير، واستجابت الإدارة عندما بدأت النتائج بالانحراف.
لذلك، الاختبار الحقيقي ليس دقة الموازنة.
السؤال الحقيقي هو:
هل غيّرت الموازنة قرارًا؟
هل تم تمويل شيء لم يكن ليحصل على التمويل لولا الموازنة؟
هل تم إيقاف أو إلغاء شيء؟
هل اضطر أحد إلى الدفاع عن موقفه ومناقشته؟
إذا كانت الإجابة لا على جميع هذه الأسئلة، فعملية إعداد الموازنة لم تفعل أكثر من توثيق الوضع القائم وتسميته تخطيطًا.
ستة أسابيع من وقت فريق المالية، أُنفقت على مهمة تنسيق للأرقام.
الدقة سهلة القياس، ولهذا نقيسها. لكنها ببساطة ليست الشيء الذي يهم.
تحويل هذه الأفكار إلى ممارسة شهرية منضبطة هو جزء أصيل من عمل المدير المالي الجزئي. ولمعرفة أين تقف شركتك اليوم، ابدأ بـالتشخيص المالي الفوري المجاني خلال فترة التأسيس.
اقرأ أيضًا
هل تعرف أين تقف شركتك ماليًا اليوم؟
ارفع قوائمك المالية لآخر سنتين واحصل خلال دقائق على درجة الصحة المالية ومقارنة بقطاعك، مجانًا خلال فترة التأسيس. وإذا احتجت قيادة مالية تنفيذية، فنحن معك.
جرّب التشخيص المالي المجاني