ما وراء الأرقام: كيف يتخذ المدير المالي القرارات عالية التأثير
المدير المالي لا تتمثل مهمته فقط في إعداد التقارير عن النتائج التي حدثت.
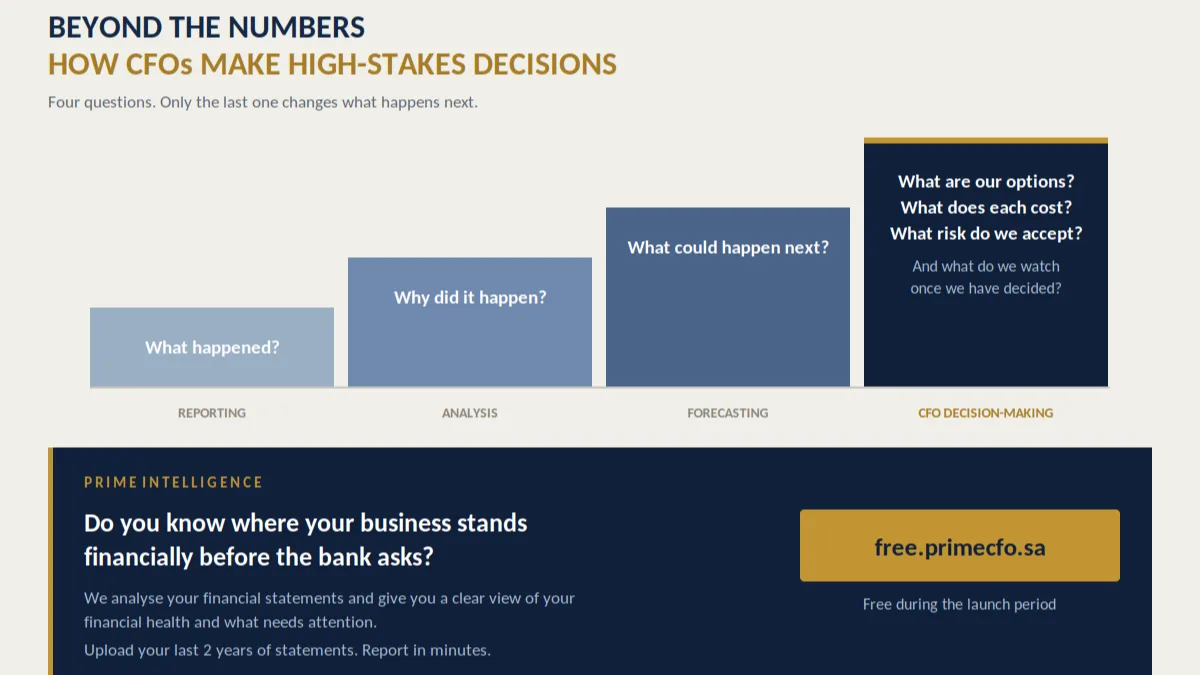
القيمة الحقيقية للمدير المالي تظهر غالبًا قبل اتخاذ القرارات الرئيسية في الشركة.
هل نتوسع؟ هل نوظف المزيد من الموظفين؟ هل نستحوذ على شركة أخرى؟ هل نرفع الأسعار؟ هل نحصل على تمويل إضافي؟ هل نستثمر المزيد من رأس المال؟ هل نخرج من سوق ضعيف الأداء؟ هل نستمر في تمويل وحدة أعمال تحقق خسائر؟
هذه القرارات نادرًا ما يكون لها جواب مثالي. فهي تتطلب التعامل مع معلومات غير مكتملة، وأولويات متنافسة، وقيود مالية، ومخاطر تشغيلية، وعدم يقين بشأن المستقبل.
وهنا تظهر أهمية اتخاذ القرار على مستوى المدير المالي.
المدير المالي القوي لا يسأل فقط: «ماذا تقول الأرقام؟» بل يسأل: «ما القرار الذي تحتاج الشركة إلى اتخاذه؟ وما البدائل المتاحة؟ وما النتائج المالية والاستراتيجية المترتبة على كل بديل؟»
1. عندما تنمو الإيرادات بينما ينخفض النقد
لنفترض أن شركة حققت زيادة في الإيرادات بنسبة 30%، وزيادة في EBITDA بنسبة 15%، لكن النقد انخفض بنسبة 25%.
قد يركز التحليل التقليدي على النمو والربحية. لكن المدير المالي يبدأ بالسؤال: أين يذهب النقد؟
ويقوم بتحليل الذمم المدينة، والمخزون، والذمم الدائنة، وشروط الدفع للعملاء، وشروط الدفع للموردين، واحتياجات رأس المال العامل، والنفقات الرأسمالية، وسداد الديون، والالتزامات الضريبية وغيرها.
قد يكون نمو الإيرادات قد أدى إلى ارتفاع كبير في الذمم المدينة. الشركة تحقق أرباحًا محاسبية، لكنها تواجه ضغطًا على السيولة.
هنا قد تشمل القرارات تحسين التحصيل، وتشديد شروط الائتمان، وطلب دفعات مقدمة من العملاء، وإعادة التفاوض مع الموردين، وتخفيض المخزون بطيء الحركة، وإعادة تقييم سرعة التوسع.
المدير المالي لا يكتفي بالإبلاغ عن مشكلة السيولة، بل يحدد المحرك الاقتصادي للمشكلة ويربطه بقرار قابل للتنفيذ.
2. عندما ترغب الإدارة في دخول سوق جديد
قد ترى الإدارة فرصة كبيرة في سوق جديد وتقترح التوسع. دور المدير المالي ليس مجرد الموافقة أو الرفض، بل تحويل الاستراتيجية إلى نموذج اقتصادي واضح.
يشمل التحليل الاستثمار الأولي، وتكاليف دخول السوق، وتوقعات الإيرادات، والهوامش الإجمالية، وتكاليف الموظفين، والتسويق، ورأس المال العامل، والنفقات الرأسمالية، والضرائب، واحتياجات التمويل، والتدفقات النقدية المتوقعة.
ثم يتم اختبار عدة سيناريوهات. السيناريو الأساسي: الإيرادات 5 ملايين ريال، وهامش EBITDA 15%. السيناريو السلبي: الإيرادات 3.5 ملايين ريال، وهامش EBITDA 8%. السيناريو الإيجابي: الإيرادات 6 ملايين ريال، وهامش EBITDA 18%.
الهدف ليس الادعاء بأن أحد هذه السيناريوهات سيحدث بالتأكيد، بل فهم حجم رأس المال المعرض للمخاطر، والافتراضات التي تقود النتائج، ومتى يمكن استرداد الاستثمار، وماذا يحدث إذا كانت الافتراضات غير صحيحة.
بهذا الأسلوب تتحول فكرة استراتيجية إلى قرار يمكن للإدارة تقييمه بوضوح.
3. عندما تنمو الإيرادات بينما تنخفض الهوامش
لنفترض أن الإيرادات ارتفعت 25%، وإجمالي الربح ارتفع 8% فقط، والهامش الإجمالي انخفض من 35% إلى 30%.
النمو في الإيرادات وحده لا يخبرنا ما إذا كان أداء الشركة يتحسن. المدير المالي يبحث عن المحركات.
هل الشركة تقدم خصومات أكبر؟ هل تبيع منتجات منخفضة الهامش؟ هل تواجه ارتفاعًا في أسعار الموردين؟ هل فقدت جزءًا من قدرتها على التسعير؟ هل تتعامل مع عملاء أقل ربحية؟ هل تتحمل تكاليف لوجستية أعلى؟ هل شهدت تغيرًا في مزيج المنتجات؟
يمكن للمدير المالي استخدام تحليل ربحية المنتجات، وتحليل ربحية العملاء، وتحليل السعر والحجم والمزيج، وتحليل هامش المساهمة.
الهدف ليس فقط معرفة أن الهامش انخفض، بل معرفة لماذا انخفض، وما القرارات التي يمكن أن تغير المسار.
4. عندما ترغب الإدارة في خفض الأسعار
غالبًا ما يُنظر إلى التسعير على أنه قرار خاص بالمبيعات، لكنه أيضًا قرار مالي مهم.
لنفترض أن سعر البيع 100 ريال، والتكلفة المتغيرة 70 ريالًا، فيكون هامش المساهمة 30 ريالًا. تقترح الإدارة خفض السعر إلى 90 ريالًا، فيصبح هامش المساهمة 20 ريالًا.
هنا يسأل المدير المالي: كم نحتاج من زيادة في حجم المبيعات لتعويض انخفاض المساهمة لكل وحدة؟
لكن التحليل لا يتوقف هنا. يجب دراسة مرونة السعر، وأسعار المنافسين، وشرائح العملاء، وقيود الطاقة الإنتاجية، وهامش المساهمة، وقيمة العميل على المدى الطويل، وأهداف الحصة السوقية، وأثر القرار على النقد، والموقع السعري طويل الأجل.
السؤال ليس: «هل نستطيع خفض السعر؟» بل: «في أي ظروف يؤدي خفض السعر إلى خلق قيمة اقتصادية؟»
5. عندما ترغب الإدارة في زيادة عدد الموظفين
قرارات التوظيف يمكن أن تصبح قرارات مبنية على الانطباعات. قد يقول أحد الأقسام: «نحتاج إلى 20 موظفًا إضافيًا.» والمدير المالي يحول هذا الطلب إلى اقتصاديات قابلة للقياس.
يتم تحليل الرواتب، والمزايا، وتكاليف التوظيف، والمعدات، والتدريب، وتكاليف المكتب، والإنتاجية المتوقعة، وفترة الوصول إلى الإنتاجية الكاملة، ومساهمة الموظفين في الإيرادات.
بالنسبة للوظائف المرتبطة بالإيرادات، يمكن تحليل المسار التالي: تكلفة الموظف، ثم مساهمة الإيرادات، ثم هامش الربح، ثم فترة التعادل. أما وظائف الدعم فيمكن التركيز على القدرة التشغيلية، والإنتاجية، وتجنب التكاليف، وتحسين الرقابة، وتقليل المخاطر.
والسؤال الذي يجب أن يطرحه المدير المالي هو: ما المشكلة التي نحلها من خلال هذا التوظيف، وما النتيجة الاقتصادية التي نتوقع تحقيقها؟
6. عندما تمتلك الشركة فائضًا نقديًا
وجود النقد في الميزانية لا يعني تلقائيًا أنه يجب استثماره. المدير المالي ينظر إلى تكلفة الفرصة البديلة.
يمكن استخدام النقد في الاستثمار في النمو، أو سداد الديون، أو الاستحواذ على شركة أخرى، أو الاستثمار في التكنولوجيا، أو تعزيز الاحتياطيات النقدية، أو إعادة رأس المال.
ولكل خيار عائد مختلف، ومخاطر مختلفة، وتأثير مختلف على السيولة، وأثر استراتيجي مختلف، وأفق زمني مختلف.
والسؤال الأساسي هو: «أين يمكن أن يحقق الريال الإضافي من رأس المال أكبر قيمة اقتصادية واستراتيجية ضمن مستوى المخاطر الذي تستطيع الشركة تحمله؟» هذه هي جوهر تخصيص رأس المال.
7. عندما ترغب الشركة في الحصول على تمويل بالدين
يمكن للدين أن يسرّع النمو، لكنه قد يزيد المخاطر المالية أيضًا.
قبل التوصية بتمويل إضافي، يدرس المدير المالي مستوى المديونية الحالي، والقدرة على خدمة الدين، وتغطية الفوائد، واستقرار التدفقات النقدية، وآجال استحقاق الديون، ومخاطر أسعار الفائدة، ومخاطر العملات، والتعهدات والشروط المالية، وسيناريوهات الانخفاض.
ثم يتم اختبار قدرة الشركة على تحمل الضغوط. ماذا يحدث إذا انخفض EBITDA بنسبة 20%؟ ماذا يحدث إذا تأخر تحصيل العملاء 30 يومًا إضافيًا؟ ماذا يحدث إذا ارتفعت تكلفة الفائدة؟ ماذا يحدث إذا انخفضت الإيرادات لربعين متتاليين؟
يجب أن يفهم المدير المالي قدرة الشركة على تحمل السيناريو السلبي قبل الالتزام بالدين.
8. عندما يمثل عميل واحد نسبة كبيرة من الإيرادات
قد يبدو العميل الذي يحقق إيرادات كبيرة جذابًا، لكن تركّز الإيرادات يخلق مخاطر. لنفترض أن عميلًا واحدًا يمثل 35% من إجمالي الإيرادات.
يجب تحليل تركّز الإيرادات، وربحية العميل، وتاريخ السداد، ومدة العقد، وآلية التجديد، ومخاطر الائتمان، والموارد المخصصة للعميل، ومخاطر فقدان العميل، وفرص العملاء البديلة.
والسؤال ليس فقط: «كم تبلغ ربحية هذا العميل؟» بل: «إلى أي مدى يعتمد الأداء الاقتصادي للشركة على هذه العلاقة؟»
وقد تتضمن القرارات تنويع قاعدة العملاء، وإعادة هيكلة شروط العقود، وطلب دفعات مقدمة، وتعزيز الحماية الائتمانية، وتقليل التكاليف الثابتة المرتبطة بالعميل، وتطوير قنوات إيرادات بديلة.
قد لا يظهر خطر التركّز بوضوح في قائمة الدخل التقليدية، لكن يجب أن يظهر في تحليل المدير المالي.
9. عندما تحقق وحدة أعمال خسائر
قد يكون رد الإدارة: «هذه الوحدة تخسر المال، يجب إغلاقها.» لكن المدير المالي يبدأ بفهم اقتصاديات الوحدة.
قد تكون الخسارة ناتجة عن انخفاض الإيرادات، أو انخفاض هامش الربح، أو ارتفاع التكاليف الثابتة، أو ظروف سوق مؤقتة، أو توزيع تكاليف إدارية مشتركة، أو ضعف التسعير، أو انخفاض استغلال الطاقة التشغيلية، أو استثمار أولي مرتفع.
يجب الفصل بين الخسارة المحاسبية، والمساهمة الاقتصادية، والإمكانات المستقبلية.
قد تحقق وحدة أعمال خسارة محاسبية لكنها تساهم بشكل إيجابي بعد التكاليف القابلة للتجنب. وفي المقابل، قد تحقق وحدة أخرى أرباحًا محاسبية لكنها تستهلك رأس مالًا كبيرًا ولا تحقق عائدًا مناسبًا عليه.
لذلك لا يمكن اتخاذ القرار من خلال النظر إلى صافي الربح فقط.
10. عندما تفكر الشركة في الاستحواذ على شركة أخرى
الاستحواذ من أكثر القرارات تعقيدًا التي يدعمها المدير المالي، ويجب فهم ليس فقط الأرباح المعلنة بل جودة هذه الأرباح.
على مستوى الأداء المالي: الإيرادات، وإجمالي الربح، وEBITDA، والتدفقات النقدية التشغيلية، ورأس المال العامل.
وعلى مستوى جودة الأرباح: الإيرادات المتكررة، والإيرادات غير المتكررة، والمصروفات الاستثنائية، وتركّز العملاء، والاحتفاظ بالعملاء.
وعلى مستوى الميزانية: الديون، والذمم المدينة، والمخزون، والذمم الدائنة، والمخصصات، والالتزامات المحتملة.
وعلى المستوى التجاري: العملاء، والعقود، والتسعير، والموقع السوقي، والاحتفاظ بالعملاء.
ثم أوجه التكامل المحتملة: خفض التكاليف، وزيادة الإيرادات، والمشتريات، والتكنولوجيا.
ثم يأتي السؤال المهم: ماذا يحدث إذا لم تتحقق أوجه التكامل المتوقعة؟ يجب اختبار تأخر تحقيق الوفورات، وانخفاض الإيرادات، وضغط الهوامش، وتكاليف الدمج، وارتفاع احتياجات رأس المال العامل.
سعر الاستحواذ ليس سوى جزء من القرار. السؤال الحقيقي هو ما إذا كانت القيمة الاقتصادية المتوقعة تبرر رأس المال والمخاطر ومتطلبات التنفيذ.
11. عندما يتغير التوقع المالي بشكل كبير
لنفترض أن التوقع الأصلي كان: الإيرادات 50 مليون ريال، وEBITDA 8 ملايين ريال، والتدفق النقدي 5 ملايين ريال.
وبعد ستة أشهر أصبح: الإيرادات المتوقعة 45 مليون ريال، وEBITDA المتوقع 6 ملايين ريال، والتدفق النقدي المتوقع مليونَي ريال.
تحديث الأرقام وحده لا يكفي. يجب أن يفهم المدير المالي ما الذي تغير: الحجم؟ السعر؟ المزيج؟ سلوك العملاء؟ التكاليف؟ التحصيل؟ عدد الموظفين؟ الإنفاق الرأسمالي؟ رأس المال العامل؟
ثم يأتي السؤال الأهم: ما الذي لا يزال بإمكان الإدارة التأثير فيه؟
بعض الافتراضات أصبحت واقعًا ولا يمكن تغييرها، لكن البعض الآخر لا يزال قابلًا للتأثير. وهنا يجب الفصل بين ما حدث، وما قد يحدث، وما يمكن للإدارة تغييره.
12. عندما تواجه الشركة فترة تراجع
خلال الفترات الصعبة، قد يكون أسهل قرار هو: «نخفض التكاليف.» لكن اتخاذ القرار على مستوى المدير المالي يتطلب دقة أكبر.
يجب التمييز بين التكاليف التي تبني قدرة مستقبلية، والتكاليف التي يمكن تخفيضها دون الإضرار بالنشاط.
فخفض فريق المبيعات قد يحسن المصروفات على المدى القصير، لكنه قد يضعف الإيرادات المستقبلية. وخفض الاستثمار في التكنولوجيا الأساسية قد يقلل المصروفات، لكنه قد يزيد المخاطر التشغيلية. وتقليل المخزون قد يحرر النقد، لكنه قد يؤدي إلى نفاد المنتجات. وتأجيل الاستثمارات الاستراتيجية قد يحافظ على السيولة، لكنه قد يؤثر على القدرة التنافسية.
لذلك يجب تقييم الحفاظ على النقد على المدى القصير مقابل التأثير الاقتصادي على المدى الطويل.
كيف يبني المدير المالي القرار قبل عرضه على الإدارة أو مجلس الإدارة؟
قبل تقديم أي قرار رئيسي، يجب أن يستطيع المدير المالي الإجابة عن ستة أسئلة.
أولًا، ما القرار المطلوب؟ يجب تعريف القرار بوضوح.
ثانيًا، ما الهدف؟ هل هو النمو، أو تحسين التدفق النقدي، أو رفع الهوامش، أو خفض المخاطر، أو التوسع، أو تحسين العائد؟
ثالثًا، ما البدائل؟ غالبًا لا يوجد خيار واحد فقط.
رابعًا، ما الاقتصاديات؟ الإيرادات، والتكاليف، والتدفقات النقدية، ورأس المال المطلوب، والعائد، وفترة الاسترداد.
خامسًا، ما الذي يمكن أن يسوء؟ ما الافتراضات الأكثر حساسية، وما المخاطر التي يمكن أن تغير النتيجة بشكل جوهري؟
سادسًا، كيف سنقيس النجاح؟ ما المؤشرات التي ستخبر الإدارة بأن القرار يسير في الاتجاه المتوقع؟
المدير المالي لا يخفي عدم اليقين، بل يجعله واضحًا
من أكبر أخطاء اتخاذ القرارات التنفيذية تقديم الافتراضات وكأنها حقائق. ويجب التمييز بين المعلومات المعروفة، وهي البيانات التاريخية والمعلومات التي تم التحقق منها؛ والافتراضات، وهي المدخلات التي تعتمد على توقعات الإدارة؛ والتقديرات، وهي القيم الناتجة عن التحليل أو المعلومات الخارجية؛ وعناصر عدم اليقين، وهي المتغيرات التي يمكن أن يكون نطاق نتائجها واسعًا.
فبدلًا من القول: «سيحقق المشروع 4 ملايين ريال من EBITDA»، يمكن للمدير المالي أن يقول: «النموذج ينتج EBITDA بقيمة 4 ملايين ريال وفق الافتراضات الأساسية، وأكثر العوامل تأثيرًا على النتيجة هي حجم المبيعات والهامش الإجمالي وتكلفة اكتساب العملاء.»
هذا النوع من الحوار أكثر فائدة للإدارة ومجلس الإدارة.
دورة اتخاذ القرار لدى المدير المالي
اتخاذ القرار المالي الجيد ليس حدثًا لمرة واحدة، بل دورة مستمرة: البيانات، ثم التحليل، ثم المحركات، ثم السيناريوهات، ثم البدائل، ثم القرار، ثم التنفيذ، ثم القياس، ثم التعلم والتحسين.
ولا تنتهي مسؤولية المدير المالي عند موافقة مجلس الإدارة، بل يعود بعد التنفيذ ويسأل: هل تحققت الافتراضات؟ هل تحققت النتائج الاقتصادية المتوقعة؟ أين اختلف الأداء الفعلي؟ ماذا تعلمنا؟ كيف يمكن تحسين القرارات القادمة؟
وهكذا تتحول الشركة إلى مؤسسة تتعلم من قراراتها الاستثمارية والتشغيلية.
الفرق بين التقارير المالية واتخاذ القرار على مستوى المدير المالي
العقلية التقليدية تسأل: ماذا حدث؟ والتحليل المالي يسأل: لماذا حدث؟ والتحليل المستقبلي يسأل: ماذا قد يحدث بعد ذلك؟
أما اتخاذ القرار على مستوى المدير المالي فيسأل: ما الخيارات المتاحة؟ وما نتائج كل خيار؟ وما المخاطر التي نقبلها؟ وما رأس المال المطلوب؟ وما المؤشرات التي يجب مراقبتها بعد اتخاذ القرار؟
هذه هي النقلة الحقيقية في دور الإدارة المالية. فالمدير المالي لا يضيف القيمة بمجرد إنتاج المزيد من التقارير، بل يضيف القيمة من خلال إدخال الانضباط المالي في أهم القرارات التي تحدد مستقبل الشركة.
لأن كل قرار رئيسي في النهاية يؤثر على الإيرادات، والهوامش، والنقد، ورأس المال، والمخاطر، والعوائد، وفي النهاية على قيمة الشركة.
المدير المالي القوي لا يدّعي أنه يعرف المستقبل بشكل مؤكد، بل يبني عملية لاتخاذ القرار تساعد الإدارة على التحرك بذكاء عندما يكون المستقبل غير مؤكد.
الأرقام هي الدليل. والتحليل يوضح الصورة. والسيناريوهات تكشف عدم اليقين. والحكم الإداري يربط كل ذلك بالقرار. والتنفيذ يحدد النتيجة.
وهنا يصنع المدير المالي القيمة الحقيقية.
تحويل هذه الأفكار إلى ممارسة شهرية منضبطة هو جزء أصيل من عمل المدير المالي الجزئي. ولمعرفة أين تقف شركتك اليوم، ابدأ بـالتشخيص المالي الفوري المجاني خلال فترة التأسيس.
اقرأ أيضًا
هل تعرف أين تقف شركتك ماليًا اليوم؟
ارفع قوائمك المالية لآخر سنتين واحصل خلال دقائق على درجة الصحة المالية ومقارنة بقطاعك، مجانًا خلال فترة التأسيس. وإذا احتجت قيادة مالية تنفيذية، فنحن معك.
جرّب التشخيص المالي المجاني