القرار الذي لا يتخذه أحد: تخصيص رأس المال في الشركات المتوسطة
اسأل أي مؤسس عن استراتيجيته، وستحصل على إجابة واضحة ومقنعة تتحدث عن الأسواق والمنتجات والعملاء. لكن اسأله أين ذهبت السيولة النقدية للعام الماضي، مرتبةً حسب حجم الإنفاق، وستلاحظ أن الإجابة تصبح أبطأ.
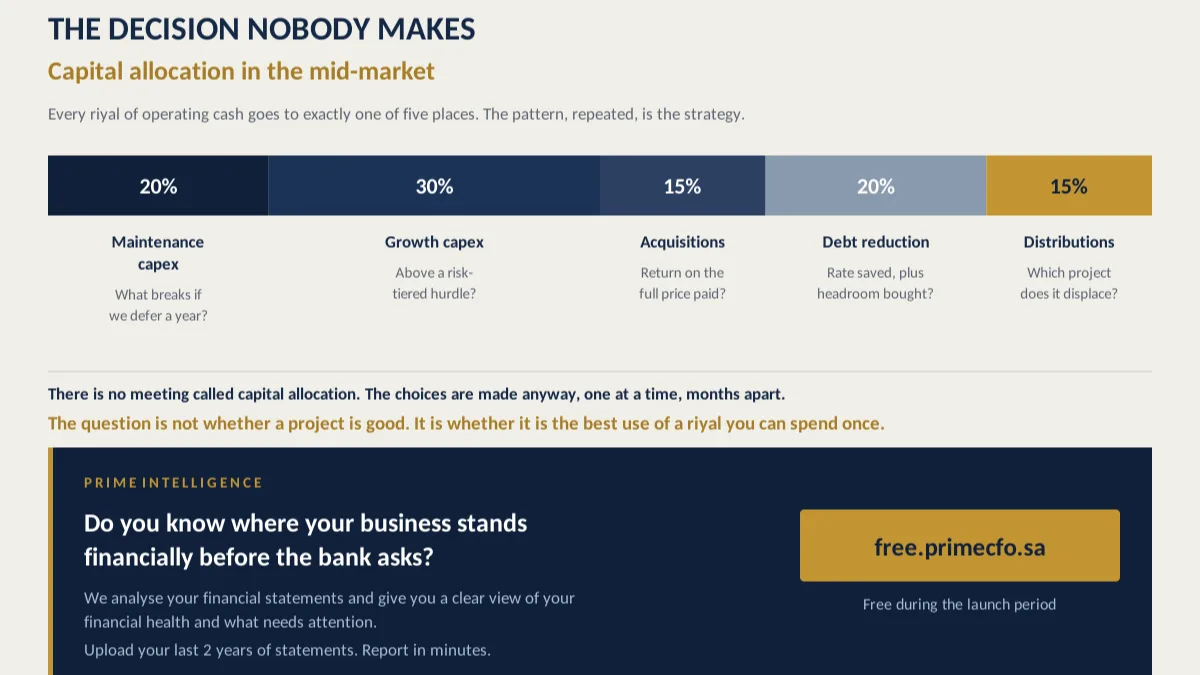
هذا السؤال الثاني هو الاستراتيجية الحقيقية. أما كل ما عداه، فهو مجرد وصف لها.
تولّد الشركة تدفقات نقدية، وهذه الأموال أمامها مجموعة محدودة من الوجهات: الحفاظ على الأصول والعمليات القائمة، أو التوسع والنمو، أو الاستحواذ على شركات أو أصول أخرى، أو سداد الديون، أو إعادة الأموال إلى المساهمين. كل ريال يُخصَّص لوجهة واحدة، وبمجرد إنفاقه لا يمكن استخدامه في وجهة أخرى.
إن نمط هذه القرارات، عندما يتكرر على مدى خمس سنوات، هو ما يحدد حقيقة الشركة التي ستصبح عليها، بصرف النظر عما تقوله عروض الاستراتيجية التقديمية.
في الشركات المدرجة الكبرى، يُعد تخصيص رأس المال ممارسة إدارية واضحة، لها مسؤول محدد ولجنة مجلس إدارة تشرف عليها. أما في الشركات التي تتراوح إيراداتها بين 10 ملايين و300 مليون ريال سعودي، فغالبًا لا تكون هذه المهمة مسؤولية أحد بعينه، رغم أن قرارات تخصيص رأس المال تُتخذ باستمرار.
لماذا تظل قرارات تخصيص رأس المال غير مرئية؟
السبب وراء غياب الإدارة المنهجية لتخصيص رأس المال في الشركات المتوسطة ليس الإهمال، بل أن هذه القرارات لا تظهر مجتمعةً في أي مكان باعتبارها قرارات تحتاج إلى المقارنة.
لا يوجد اجتماع يحمل عنوان «تخصيص رأس المال». بدلًا من ذلك، هناك موافقة على نفقات رأسمالية في مارس، وخطة توظيف في يونيو، وقسط قرض يُخصم تلقائيًا في الخامس عشر من كل شهر، وتوزيعات أرباح يناقشها المساهمون على مدى يومين في ديسمبر.
كل قرار من هذه القرارات قد يكون منطقيًا بمفرده. لكن لكل قرار مسؤول مختلف، واجتماع مختلف، وتوقيت مختلف. ولا أحد يجمعها في صفحة واحدة ليراها جنبًا إلى جنب، وبالتالي لا يقارن بينها أحد.
المقارنة هي جوهر تخصيص رأس المال.
فالمسألة ليست ما إذا كان المشروع جيدًا، بل ما إذا كان يمثل أفضل استخدام متاح لريال لا يمكن إنفاقه إلا مرة واحدة.
قد يكون المشروع الذي يحقق عائدًا بنسبة 14% مشروعًا جيدًا، لكنه يصبح قرارًا سيئًا إذا كان هناك بديل متاح يحقق عائدًا بنسبة 22%.
قل ذلك صراحةً في اجتماع الإدارة، وستجد الجميع يوافقون فورًا. لكن راقب ما يحدث خلال العام التالي، وستكتشف أن المقارنة لا تزال غائبة، لأنه لا توجد آلية تفرضها، ولا يوجد شخص واحد يشعر بمسؤوليته عن هذا النقص.
والنتيجة أربعة أوجه محددة من الخلل. ألاحظ اثنين منها على الأقل في معظم المهام الاستشارية التي أشارك فيها، وأرى المشكلات الأربع مجتمعةً أكثر مما ينبغي.
أولًا: معدل العائد المطلوب الذي لم يُعَد احتسابه
تضع معظم الشركات حدًا أدنى للعائد المطلوب على الاستثمارات. لكن عددًا قليلًا منها يستطيع تحديد آخر مرة أُعيد فيها احتساب هذا المعدل من أساسياته، وتقريبًا لا تستطيع أي شركة تقديم الحسابات التفصيلية التي استندت إليها.
عادةً ما يكون المعدل 12%، وغالبًا ما يكون رقمًا موروثًا. فقد احتسبه أحدهم بطريقة صحيحة قبل عدة سنوات، وأدرجه في سياسة الإنفاق الرأسمالي، ثم ظل ثابتًا منذ ذلك الحين، بينما تغيرت تكلفة الدين وتوقعات العائد على حقوق الملكية ومخاطر الدولة من حوله.
معدل العائد المطلوب ليس مجرد تفضيل إداري أو بند في سياسة الشركة، بل هو سعر رأس المال. إنه التكلفة الفعلية للأموال التي توشك الشركة على إنفاقها، ومثل أي سعر آخر، فهو يتغير.
عندما ترتفع تكلفة رأس المال ويبقى الحد الأدنى للعائد ثابتًا، تستمر الشركة في الموافقة على مشروعات تجتاز ذلك الحد، لكنها قد تخسر المال فعليًا رغم اجتيازها له.
ما يجعل المشكلة تستمر هو أن شيئًا لا يتعطل بصورة واضحة. تتم الموافقة على المشروعات، وتأتي العوائد قريبةً من التوقعات، ولا يبدو أي قرار منفرد خاطئًا. لكن الشركة تتوسع تدريجيًا مع انخفاض العائد على رأس المال، نتيجة سلسلة من القرارات التي يمكن الدفاع عن كل واحد منها على حدة. وبعد ثلاث سنوات، يكتشف أحدهم أن الشركة أصبحت أكبر بكثير، لكنها لم تصبح أكثر قيمة.
هناك نسخة ثانية من المشكلة نفسها، تتمثل في تطبيق معدل واحد على جميع الاستثمارات.
إن استبدال آلة معروفة الإنتاجية والدخل يختلف في مستوى المخاطر عن دخول سوق لم تعمل فيه الشركة من قبل. ولذلك، لا ينبغي أن يخضع القراران للحد الأدنى نفسه من العائد المطلوب.
استخدام معدل موحد يعني إما منح المشروعات الآمنة عائدًا مستهدفًا لا يعكس انخفاض مخاطرها، أو تسعير مخاطر المشروعات الأعلى خطورة بأقل من قيمتها الحقيقية. وفي كثير من الأحيان، تحدث المشكلتان معًا داخل المحفظة الاستثمارية نفسها.
ثانيًا: الموافقة على المشروعات دون ترتيبها حسب الأولوية
تعتمد معظم عمليات الإنفاق الرأسمالي في الشركات المتوسطة على مبدأ القبول أو الرفض.
يُقدَّم مقترح، ويُقيَّم وفقًا لمعدل العائد المطلوب، ثم يجتاز التقييم ويحصل على الموافقة. وبعد ستة أسابيع، يصل مقترح آخر ويخضع للتقييم نفسه بصورة مستقلة تمامًا.
لا ينجح هذا المنطق إلا إذا كان رأس المال غير محدود، وهو ليس كذلك.
فالموافقة المتتابعة تعني أن المشروع الذي كان جاهزًا في مارس يحصل على التمويل، بينما قد لا يحصل المشروع الأفضل، الذي أصبح جاهزًا في سبتمبر، على أي تمويل لأن الأموال أصبحت ملتزمًا بها بالفعل، ويكون الرد: «لننظر في الأمر العام المقبل».
لم يصمم أحد النظام بهذه الطريقة عمدًا. إنه ببساطة ما يحدث عندما لا توجد قائمة موحدة للمشروعات والفرص الاستثمارية.
الحل ليس معقدًا، لكنه فعّال:
الاحتفاظ بقائمة مستمرة تشمل جميع الاستخدامات الجوهرية لرأس المال المتاحة خلال الأشهر الثمانية عشر المقبلة. ترتيب الفرص وفقًا للعائد المتوقع بعد مراعاة المخاطر المرتبطة بكل فرصة. تخصيص التمويل بدءًا من أعلى القائمة نزولًا، بحسب الموارد المتاحة. تحديث القائمة كل ثلاثة أشهر. إبقاء القائمة مختصرة وواضحة في صفحة واحدة.
لن تكون جميع تفاصيل القائمة دقيقة. فالتوقعات لخمس سنوات في شركة تعمل في بيئة متقلبة ليست أدوات دقيقة تمامًا، وقد يكون الفرق في الترتيب بين المشروع الثالث والرابع اعتباطيًا إلى حد كبير.
وهذا مقبول.
فالقيمة لا تكمن في أن يكون الترتيب صحيحًا بصورة مطلقة، بل في تغيير طبيعة النقاش من «هل هذا المشروع جيد؟» إلى «هل هذا المشروع أفضل من الخيارات الأخرى التي يمكننا تمويلها بالمبلغ نفسه؟».
هذان سؤالان مختلفان، ويمكن أن يقود كل منهما إلى شركة مختلفة تمامًا.
يجب أن تتضمن القائمة أيضًا الخيارات التي لن يقدمها أحد في صورة مشروع رسمي.
فسداد التسهيلات الائتمانية استخدام لرأس المال. وشراء حصة أحد المساهمين الأقلية استخدام لرأس المال. والاحتفاظ بالنقد للاستفادة السريعة من فرصة تظهر في السوق استخدام لرأس المال، وله عائد حقيقي يمكن تقديره.
لكن هذه الخيارات لا تأتي عادةً في قالب رسمي مرفق بدراسة جدوى، ولذلك لا تُقارن بالمشروعات التي تأتي في ذلك القالب. ومع ذلك، قد تكون هذه الخيارات هي الأفضل في القائمة بأكملها.
ثالثًا: عدم إعادة النظر في الإنفاق القائم
افتح نموذج الموازنة وانظر إلى كيفية توزيع الأموال فعليًا.
ستجد أن الجزء الأكبر من إنفاق العام المقبل هو إنفاق العام الحالي، وقد نُقل إلى الموازنة الجديدة بعد تطبيق افتراض للتضخم. أما الطلبات الجديدة فعلًا، مثل الوظائف الإضافية والبرامج الجديدة والأنظمة، فلا تمثل سوى جزء صغير من الإجمالي.
ثم انظر إلى أين يتركز التدقيق.
ستجد أن معظم المراجعة تتركز على ذلك الجزء الصغير. أما الإنفاق الأساسي فيمر دون تغيير، لأنه مر بالطريقة نفسها في العام الماضي والعام الذي سبقه، ولأن الشخص الذي وافق عليه أصلًا ربما غادر الشركة منذ ذلك الحين.
وهكذا، يُطبَّق أشد التدقيق على أصغر جزء من الإنفاق، بينما لا يخضع أكبر جزء منه لأي مراجعة حقيقية.
بهذه الطريقة تنحرف هياكل التكاليف وقواعد الأصول تدريجيًا عن المستوى الأمثل. ليس بسبب قرارات سيئة بالضرورة، بل بسبب قرارات كانت صحيحة تمامًا قبل أربع سنوات ولم يُعَد النظر فيها منذ ذلك الوقت.
قد تكون أداة لم يعد أحد يستخدمها، أو فريقًا بُني حول منتج توقف بيعه، أو عقد صيانة يُجدَّد تلقائيًا في يناير من كل عام، أو عقد إيجار مستودع صُمم لاستيعاب حجم أعمال بلغ ذروته في عام 2023.
كان لكل بند من هذه البنود ما يبرره عند اتخاذ القرار الأصلي، لكنه لا يزال يحصل على التمويل اعتمادًا على المنطق نفسه.
لا أحد يدافع عن هذه البنود، لأن أحدًا لا يعترض عليها أصلًا.
رابعًا: غياب التقييم النهائي بعد التنفيذ
تبدو عملية تخصيص رأس المال متكاملة حتى لحظة الموافقة، ثم تتوقف تمامًا.
هناك لجنة، ونموذج موحد، ومعدل عائد مطلوب، وتحليل للتدفقات النقدية المخصومة، وجدول لتحليل الحساسية. تُنفق الأموال، ويبدأ المشروع عملياته، ثم لا تُفتح دراسة الجدوى مرة أخرى.
وهذا مهم لسبب لا علاقة له بإلقاء اللوم على أحد: لا أحد يتعلم من النتائج.
إذا حققت آخر أربعة مشروعات لتطبيق الأنظمة نحو نصف المنافع التي وُعدت بها، فالمشكلة ليست بالضرورة أن أربعة أشخاص قدموا معلومات غير صادقة. بل إن هناك نمطًا متكررًا ينبغي أن يؤثر في طريقة تقييم المقترح الخامس.
من دون مراجعة النتائج السابقة، يصل كل مقترح جديد إلى اللجنة وكأنه أول مشروع من نوعه يُعرض على الإطلاق، وتُقبل التوقعات المتفائلة في كل مرة كما لو كانت حقائق مؤكدة.
كما تؤثر هذه المراجعة في سلوك الأشخاص قبل تقديم المقترحات، بطريقة هادئة وفورية.
فالتوقعات المالية التي يعرف صاحبها أنها ستُراجع أمامه بعد ثمانية عشر شهرًا تختلف عن التوقعات التي يعرف أنها لن تُراجع أبدًا.
وهذا الأثر وحده قد تكون قيمته أكبر من قيمة المراجعة نفسها.
غالبًا ما يكون الاعتراض هو محدودية الوقت والموارد، لكن هذا الاعتراض مبالغ فيه.
لا تحتاج الشركة إلى إدارة تدقيق متكاملة. كل ما تحتاج إليه صفحة واحدة، تُعد بعد مرور اثني عشر شهرًا على بدء تشغيل المشروع، ويكتبها الشخص نفسه الذي أعد دراسة الجدوى الأصلية، ثم تقرؤها اللجنة نفسها التي وافقت عليه.
تجيب الصفحة عن ثلاثة أسئلة:
ماذا توقعنا؟ ماذا حدث فعليًا؟ ما الذي سنفعله بصورة مختلفة في المرة المقبلة؟
إنها ساعة واحدة من العمل. وتكمن قيمة هذه الممارسة في كونها إلزامية لا يمكن تجاوزها، وليس في تعقيدها أو طولها.
ما الذي يجب أن يوضحه كل استخدام لرأس المال؟
إذا أردنا إجراء مقارنة حقيقية، فيجب أن يخضع كل استخدام لرأس المال لسؤال واضح، بحيث يمكن مقارنته بالخيارات الأخرى على أساس مالي مشترك.
1. النفقات الرأسمالية للصيانة
غالبًا ما تمر هذه النفقات دون نقاش كافٍ، لأنها تُقدَّم باعتبارها ضرورية وغير قابلة للتأجيل، ولا أحد يريد أن يكون الشخص الذي رفض استبدال ضاغط هواء فتسبب في توقف الإنتاج.
لكن جزءًا كبيرًا من نفقات الصيانة يمكن تأجيله لفترة معينة. والسؤال الحقيقي هو: ما الذي سيتعطل، ومتى، إذا أُجّل هذا الإنفاق لمدة اثني عشر شهرًا؟
أحيانًا تكون الإجابة الصادقة هي أن شيئًا لن يحدث. وفي هذه الحالة، قد لا تكون النفقة صيانة ضرورية أصلًا في الوقت الحالي.
وفي أحيان أخرى، تكون الإجابة أن خط الإنتاج سيتوقف في مارس. عندئذٍ، يصبح هذا الإنفاق من أعلى الخيارات عائدًا في القائمة، وينبغي تمويله أولًا دون نقاش إضافي.
2. النفقات الرأسمالية للنمو
هذه هي الفئة التي صُممت عملية التقييم الاستثماري أساسًا من أجلها، ولذلك تحصل عادةً على أدق مراجعة. ومع ذلك، لا تزال تواجه مشكلتين أساسيتين.
الأولى أن معدل العائد المطلوب المستخدم في التقييم قديم. والثانية أن المعدل نفسه يُطبَّق على استثمارات أكثر أمانًا بكثير.
ينبغي تقييم استثمارات النمو باستخدام معدلات عائد تختلف بحسب مستوى المخاطر، مع تحديد مسؤول واضح عن كل مشروع يظل مسؤولًا عنه حتى موعد المراجعة اللاحقة للتنفيذ.
3. عمليات الاستحواذ
غالبًا ما تُقيَّم عمليات الاستحواذ بناءً على أوجه التآزر المتوقعة، بدلًا من تقييم العائد على رأس المال المستثمر بالكامل.
يعرض التقييم عادةً شكل الشركة بعد الدمج، ومقدار التكاليف التي يمكن خفضها. لكنه نادرًا ما يوضح العائد على كامل المبلغ المدفوع، بما في ذلك تكاليف الدمج والوقت الإداري المستهلك، مقارنةً بمعدل العائد المطلوب نفسه الذي تخضع له بقية المشروعات.
عند إجراء هذا الحساب بصورة صحيحة، لن يجتاز عدد معتبر من صفقات الاستحواذ اختبار الجدوى.
4. تخفيض الديون
لا يظهر سداد الديون عادةً في قائمة المشروعات الاستثمارية، لأنه لا يُنظر إليه باعتباره مشروعًا.
ومع ذلك، قد يكون تخفيض الديون أفضل استخدام متاح لرأس المال، خصوصًا في بيئة ترتفع فيها أسعار الفائدة أو عندما تقترب الشركة من حدود التعهدات المالية المفروضة عليها من المقرضين.
فالفائدة التي توفرها الشركة نتيجة سداد الدين عائد يمكن تقديره بدرجة عالية من اليقين، كما أن المساحة الإضافية التي تحصل عليها ضمن حدود التسهيلات والتعهدات المالية لها قيمة مستقلة لا توفرها الخيارات الأخرى بالضرورة.
إن سداد جزء من التسهيلات الائتمانية هو شراء لمرونة مالية مستقبلية. وتكون قيمة هذه المرونة أكبر تحديدًا عندما تكون تكلفتها أقل.
5. التوزيعات النقدية للمساهمين
غالبًا ما تُعامل توزيعات الأرباح باعتبارها ما يتبقى بعد تمويل جميع الخيارات الأخرى.
وهذا يعكس المنطق الصحيح.
فتوزيع الأرباح يعني أن المساهمين يستطيعون استخدام الأموال بكفاءة أكبر مما تستطيع الشركة نفسها، وينبغي تبرير هذا القرار على هذا الأساس تحديدًا.
والطريقة الصريحة لعرض القرار هي تحديد المشروع الذي لن يُنفذ نتيجة توزيع تلك الأموال على المساهمين.
أحيانًا تكون الإجابة أن لا شيء من الخيارات المتاحة يحقق الحد الأدنى المطلوب للعائد. وفي هذه الحالة، يكون توزيع النقد قرارًا سليمًا بوضوح، وينبغي اتخاذه بثقة بدلًا من تقديمه باعتباره خيارًا اضطراريًا.
الحجة المعارضة لكل ما سبق
من المهم عرض الرأي المعارض بصورة عادلة، لأنه ليس رأيًا ضعيفًا.
للإجراءات والتدقيق تكلفة. فإعداد قائمة مرتبة، وتطبيق معدلات عائد مختلفة بحسب المخاطر، وإجراء مراجعات سنوية بعد التنفيذ، كلها أنشطة تستهلك وقت فريق المالية، وهو وقت قد لا يتوفر لدى الشركات المتوسطة بوفرة.
كما يمكن لهذه الإجراءات أن تؤخر قرارات تكون السرعة فيها مصدرًا للقيمة.
فالشركة التي يقودها مؤسس قادر على اقتناص فرصة خلال أسبوع تمتلك ميزة تنافسية حقيقية مقارنةً بلجنة تحتاج إلى ثلاثة أشهر لاتخاذ القرار.
وقد يؤدي إضفاء الطابع الرسمي على تخصيص رأس المال إلى تدمير هذه الميزة دون أن يلاحظ أحد ذلك، لأن التكلفة ستظهر في صورة صفقات لم تُنفذ، لا في بند واضح ضمن الحسابات.
هناك أيضًا خطر الدقة الوهمية.
فقد ينتج تحليل التدفقات النقدية المخصومة، المبني على توقعات خمسية لشركة تعمل في سوق متقلبة، رقمًا دقيقًا حتى أربعة أرقام معنوية، بينما لا تتجاوز موثوقية الافتراضات الأساسية مستوى التخمين.
وقد يكون ترتيب المشروعات وفقًا لهذه الأرقام أسوأ من عدم ترتيبها، لأنه يحوّل الأحكام التقديرية إلى حسابات تبدو علمية، ويصعّب على المسؤول صاحب الخبرة الاعتراض عليها.
فالشخص الذي يقول: «أنا أعرف هذا السوق، وهذه التوقعات غير واقعية»، قد يكون على حق بالفعل. وقد يجعله الترتيب الرسمي للمشروعات عاجزًا عن الدفاع عن حكمه المهني.
كلا الاعتراضين حقيقي، والحل هو التناسب، لا التخلي عن المنهج بالكامل.
يجب تطبيق العملية الكاملة على القرارات الكبيرة والمؤثرة، والاعتماد على الحكم المهني السريع في القرارات الأخرى. وينبغي أن يساعد ترتيب المشروعات على توجيه النقاش، لا أن يحسمه تلقائيًا. كما يجب أن تظل القائمة مختصرة بما يكفي ليقرأها المسؤولون فعلًا.
أما المدير المالي الذي يتظاهر بأن هذه المفاضلة غير موجودة، فسيفقد ثقة الحاضرين في الاجتماع، وسيكون ذلك مستحقًا.
ما الهدف الحقيقي من هذه المنهجية؟
لا يتعلق الأمر بتحسين المستندات، ولا يتطلب إنشاء إدارة متخصصة للتمويل المؤسسي.
كل ما يتطلبه الأمر هو:
صفحة واحدة توضح من أين جاءت السيولة النقدية وإلى أين ذهبت. معدل عائد مطلوب أُعيد احتسابه فعليًا خلال العام الحالي. قائمة مرتبة تشمل جميع البدائل الاستثمارية، حتى تلك التي لم يقدمها أحد في صورة مقترح رسمي. مراجعة ثلث قاعدة التكاليف مراجعةً جادة كل عام، بالتناوب، بحيث تخضع جميع التكاليف للمراجعة مرة واحدة كل ثلاث سنوات، دون الحاجة إلى إعادة بناء الموازنة من الصفر بالكامل. تقرير نهائي من صفحة واحدة عن كل استثمار جوهري، بعد مرور اثني عشر شهرًا على بدء تشغيله.
هذه مجموعة محدودة من المستندات، وربما أربعة اجتماعات سنويًا.
خلال ثلاث سنوات، ستكون قاعدة أصول الشركة، ومستوى ديونها، وموقعها التنافسي، نتيجة لهذه القرارات، سواء انتبه أحد إلى كيفية اتخاذها أم لا.
السؤال الحقيقي الوحيد هو: هل قورنت هذه القرارات بعضها ببعض قبل اتخاذها؟
فالشركات التي تنجح في تنمية قيمتها بصورة مستدامة ليست بالضرورة الشركات التي تمتلك أفضل المشروعات الفردية، بل هي الشركات التي واصلت المقارنة بين الفرص، واختارت في كل مرة الاستخدام الأفضل لرأس مالها.
تحويل هذه الأفكار إلى ممارسة شهرية منضبطة هو جزء أصيل من عمل المدير المالي الجزئي. ولمعرفة أين تقف شركتك اليوم، ابدأ بـالتشخيص المالي الفوري المجاني خلال فترة التأسيس.
اقرأ أيضًا
هل تعرف أين تقف شركتك ماليًا اليوم؟
ارفع قوائمك المالية لآخر سنتين واحصل خلال دقائق على درجة الصحة المالية ومقارنة بقطاعك، مجانًا خلال فترة التأسيس. وإذا احتجت قيادة مالية تنفيذية، فنحن معك.
جرّب التشخيص المالي المجاني