أرخص تمويل موجود في ميزانيتك العمومية: حرّر رأس المال العامل قبل الذهاب إلى البنك
قبل أن تذهب إلى البنك، انظر أولًا إلى ميزانيتك العمومية. فأرخص تمويل يمكنك الحصول عليه قد يكون موجودًا بالفعل داخلها.
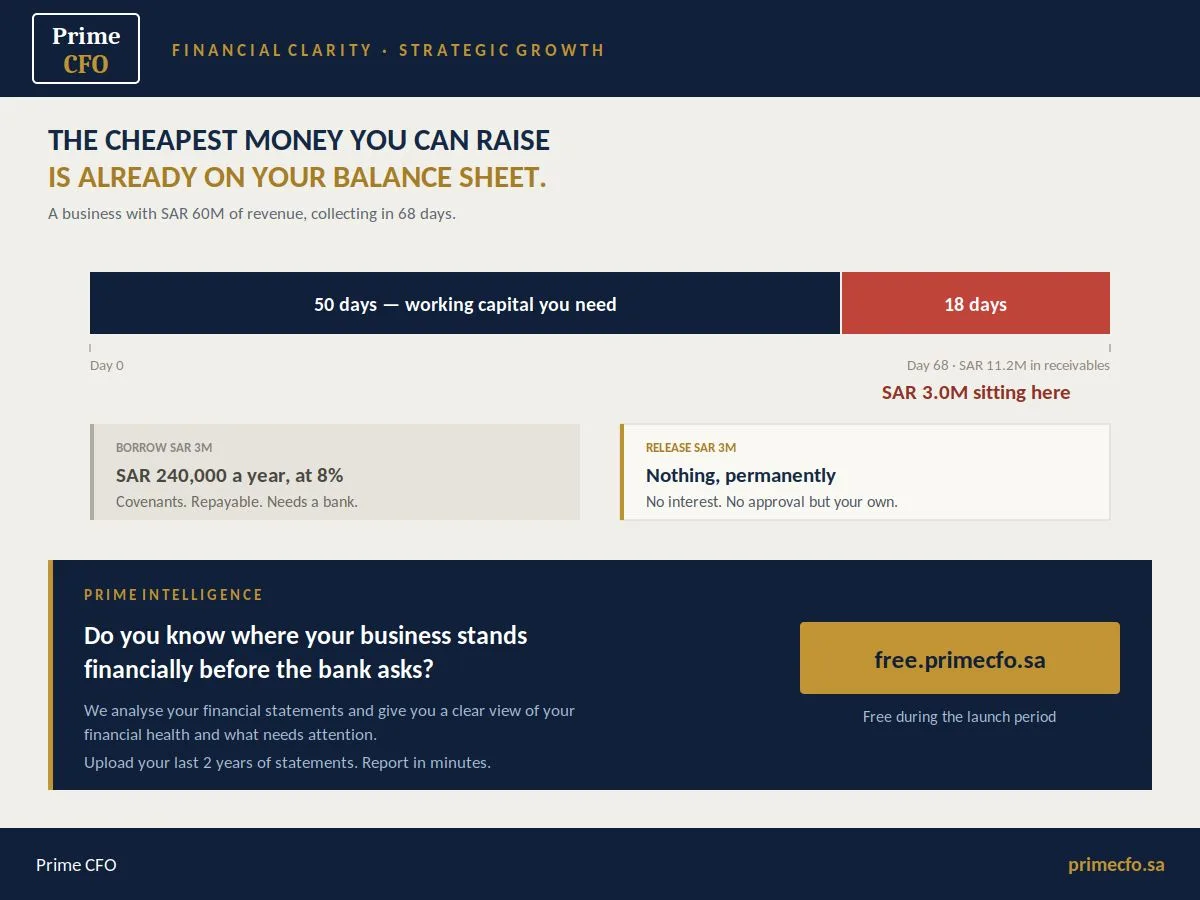
لنأخذ شركة تحقق إيرادات قدرها 60 مليون ريال سعودي، ومتوسط فترة التحصيل لديها 68 يومًا. هذا يعني أن نحو 11 مليون ريال من النقد عالق في فواتير لم يدفعها العملاء بعد.
إذا خفّضت فترة التحصيل من 68 يومًا إلى 50 يومًا، فأنت تحرر نحو 3 ملايين ريال من النقد. بشكل مستدام.
لا فوائد، ولا تعهدات بنكية، ولا تخفيف لحصة المساهمين.
إذا اقترضت هذه الـ3 ملايين ريال نفسها بفائدة 8%، فستدفع 240 ألف ريال سنويًا، كل عام، ومع ذلك ستظل مطالبًا بسداد أصل المبلغ.
الأدوات التي تحقق ذلك ليست مثيرة، وهذا تحديدًا سبب تجاهلها.
أصدر الفاتورة في يوم تسليم العمل، وليس في نهاية الشهر. عند وجود شروط سداد لمدة 30 يومًا، فإن تأجيل الفوترة إلى نهاية الشهر قد يمنح العميل فعليًا نحو 15 يومًا إضافيًا في المتوسط.
اربط الفوترة بمراحل الإنجاز، وليس بإتمام المشروع بالكامل. إذا كان المشروع يستغرق ستة أشهر، فلا ينبغي أن تكون أنت من يمول المشروع طوال هذه المدة.
طبّق شروط السداد التي اتفقت عليها بالفعل. تستمر كثير من الشركات في العمل مع عملاء متأخرين 90 يومًا، ثم تتساءل أين ذهبت السيولة.
اطلب دفعات مقدمة من الأعمال الجديدة. هذا أمر طبيعي في العديد من القطاعات، ومع ذلك لا تطلبه الكثير من الشركات.
لا شيء من ذلك يحتاج إلى بنك، أو موافقة مجلس إدارة، أو ربع مالي قوي.
ما يحتاجه الأمر هو شخص واحد يمتلك مسؤولية هذا الرقم ويتابعه ويُبلغ عنه أسبوعيًا.
رأس المال العامل هو مصدر التمويل الوحيد الذي يمكن أن تكون تكلفته صفرًا، والموافقة الوحيدة التي تحتاجها هي موافقتك أنت.
تحويل هذه الأفكار إلى ممارسة شهرية منضبطة هو جزء أصيل من عمل المدير المالي الجزئي. ولمعرفة أين تقف شركتك اليوم، ابدأ بـالتشخيص المالي الفوري المجاني خلال فترة التأسيس.
اقرأ أيضًا
هل تعرف أين تقف شركتك ماليًا اليوم؟
ارفع قوائمك المالية لآخر سنتين واحصل خلال دقائق على درجة الصحة المالية ومقارنة بقطاعك، مجانًا خلال فترة التأسيس. وإذا احتجت قيادة مالية تنفيذية، فنحن معك.
جرّب التشخيص المالي المجاني