الإيرادات والأرباح تنمو، فلماذا تنخفض السيولة؟
الإيرادات تنمو. الأرباح تنمو. فلماذا تنخفض السيولة؟
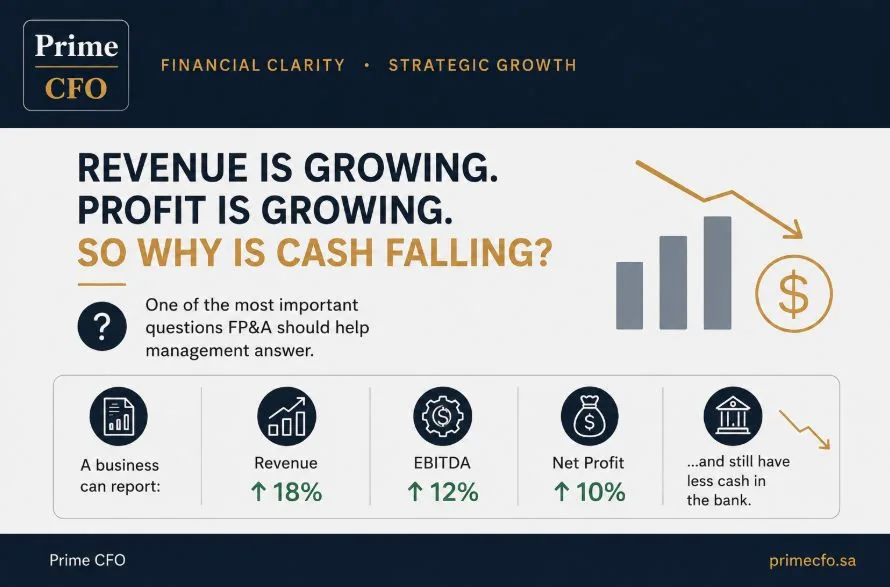
هذا من أهم الأسئلة التي يجب أن تساعد الإدارة على الإجابة عنها. قد تحقق الشركة:
- الإيرادات ↑ 18%
- الأرباح التشغيلية ↑ 12%
- صافي الربح ↑ 10%
ومع ذلك، يكون لديها نقد أقل في البنك. لماذا؟ لأن الربح لا يعني بالضرورة توفر السيولة.
1. ارتفاع الذمم المدينة
المبيعات تنمو، لكن العملاء يستغرقون وقتًا أطول في السداد. وبالتالي، فإن نمو المبيعات يستهلك السيولة بدلًا من توليدها.
2. ارتفاع المخزون
قد تكون السيولة محتجزة في مخزون زائد أو بطيء الحركة.
3. انخفاض الذمم الدائنة
إذا كانت الشركة تسدد للموردين بشكل أسرع بينما يتأخر العملاء في السداد، فإن الشركة تتحمل عمليًا تكلفة تمويل عملائها.
4. ارتفاع الاستثمارات
الاستثمار في الأصول أو الأنظمة أو الفروع أو المشاريع الجديدة قد يستهلك السيولة قبل أن يبدأ في تحقيق العوائد.
وهنا تظهر القيمة الحقيقية للتخطيط والتحليل المالي. التقرير التقليدي يقول: الربح ارتفع بنسبة 10%.
أما التحليل المالي الفعّال فيسأل: أين ذهبت السيولة؟ الربح يوضح قدرة الشركة على تحقيق الأرباح. السيولة توضح قدرة الشركة على تمويل عملياتها والتزاماتها. التخطيط والتحليل المالي يربط بين الاثنين.
لأن النمو الحقيقي لا يتمثل في زيادة الإيرادات والأرباح فقط، بل في قدرة الشركة على تحويل هذا النمو إلى سيولة مستدامة.
تحويل هذه الأفكار إلى ممارسة شهرية منضبطة هو جزء أصيل من عمل المدير المالي الجزئي. ولمعرفة أين تقف شركتك اليوم، ابدأ بـالتشخيص المالي الفوري المجاني خلال فترة التأسيس.
اقرأ أيضًا
- السيولة تحت ضغط: الترتيب الصحيح لإجراءات توليد النقد قبل خفض التكاليف
- أرخص تمويل موجود في ميزانيتك العمومية: حرّر رأس المال العامل قبل الذهاب إلى البنك
- لماذا يقترب أكثر الشهور ربحية من العجز عن سداد الرواتب: أثر النمو على النقد
- مربحة على الورق، وعلى بعد ثلاثة أسابيع من أزمة سيولة: توقع التدفق النقدي لـ13 أسبوعاً
هل تعرف أين تقف شركتك ماليًا اليوم؟
ارفع قوائمك المالية لآخر سنتين واحصل خلال دقائق على درجة الصحة المالية ومقارنة بقطاعك، مجانًا خلال فترة التأسيس. وإذا احتجت قيادة مالية تنفيذية، فنحن معك.
جرّب التشخيص المالي المجاني