مربحة على الورق، وعلى بعد ثلاثة أسابيع من أزمة سيولة: توقع التدفق النقدي لـ13 أسبوعاً
الربح رأي، والنقد حقيقة. الشركة قد تكون مربحة وقائمة الدخل سليمة، ثم تعجز عن السداد في أسبوع بعينه. هذا المقال يشرح كيف يكشف توقع التدفق النقدي لثلاثة عشر أسبوعاً الفجوة قبل وقوعها بوقت كافٍ للتصرف.
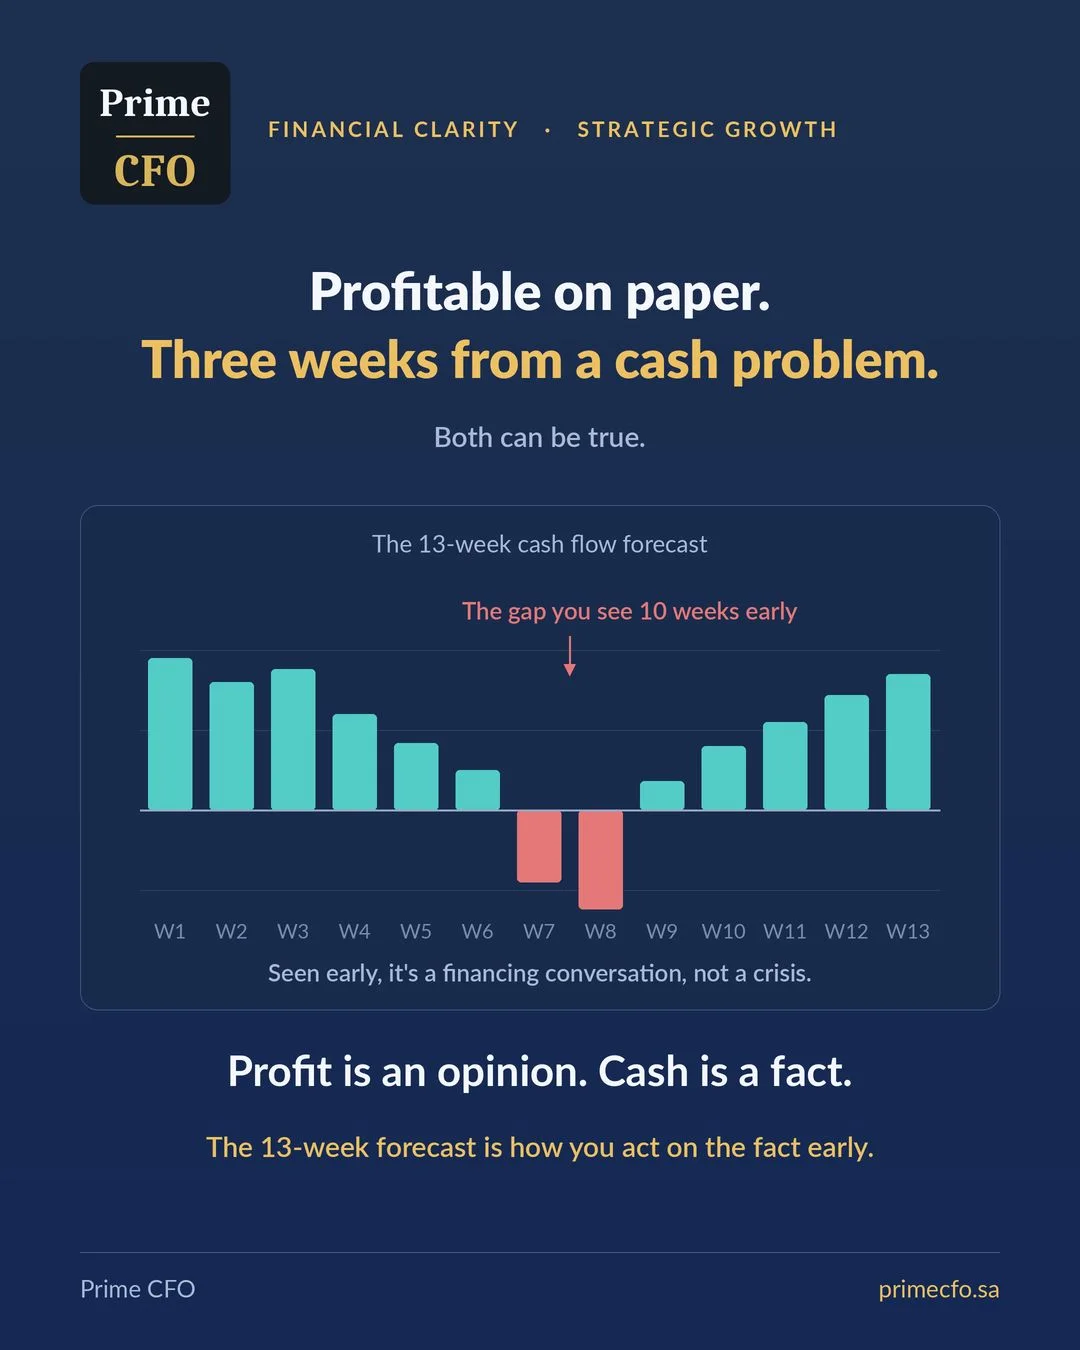
المشهد مألوف في الشركات في مرحلة النمو: قائمة الدخل تُظهر ربحاً جيداً، والإدارة مطمئنة. ثم يحل موعد الرواتب، ويتأخر عميل رئيسي أربعين يوماً عن السداد، ويطلب مورد أساسي دفعة مقدمة قبل التوريد، وكل ذلك في الأسبوع نفسه. فجأة تصبح الشركة المربحة عاجزة عن الوفاء بالتزاماتها.
الربح لم يتسبب في المشكلة، بل التوقيت. والفارق بين الاثنين هو ما يجعل شركة سليمة الأداء تتعثر، وشركة أقل ربحية تمضي بأمان.
لماذا لا تكفي قائمة الدخل
قائمة الدخل تُبنى على مبدأ الاستحقاق: تسجل الإيراد عند تحققه لا عند تحصيله، والمصروف عند استحقاقه لا عند سداده. وهذا صحيح محاسبياً ومطلوب، لكنه يعني أن القائمة تصف الأداء الاقتصادي لا الوضع النقدي. الفاتورة المسجلة إيراداً في يناير قد لا يصل نقدها قبل مارس، بينما الراتب المستحق في يناير يُدفع في يناير.
ومع النمو تتسع هذه الفجوة بدل أن تضيق: زيادة المبيعات تعني زيادة الذمم المدينة والمخزون، أي مزيداً من النقد المحتجز في رأس المال العامل. ولهذا تحديداً يشتد ضغط السيولة على الشركات الأسرع نمواً، وهي مفارقة يعرفها كل من عمل قريباً من خزينة شركة في مرحلة توسع.
أسبوعاً بأسبوع، لا شهراً بشهر
الرؤية الشهرية تخفي الأزمة بدل أن تكشفها. قد يبدو الشهر متوازناً في إجماليه بينما تكون الشركة عاجزة عن السداد في أسبوعه الثاني، ثم يعوّض تحصيل كبير في الأسبوع الرابع فيظهر الشهر سليماً في التقرير. لكن الالتزام في الأسبوع الثاني لا ينتظر متوسط الشهر.
مشاكل السيولة تقع في تواريخ محددة لا في متوسطات. ولهذا يكون الأسبوع هو وحدة القياس الصحيحة، وثلاثة عشر أسبوعاً (ربع سنة كاملة) هي الأفق الذي يوازن بين الدقة القريبة والمساحة الكافية للتصرف.
التحصيلات وفق السلوك الفعلي لا شروط العقد
هنا يقع أكثر الأخطاء شيوعاً في نماذج التدفق النقدي. العقد ينص على السداد خلال ثلاثين يوماً، لكن العميل يدفع فعلياً بعد خمسة وخمسين. النموذج المبني على شروط العقد يعطي صورة متفائلة بشكل منهجي، وينهار عند أول اختبار.
التوقع الصحيح يُبنى على الواقع: كيف يدفع كل عميل رئيسي فعلاً، بمتوسط أيام تحصيله التاريخية هو لا متوسط الشركة العام. عميل حكومي بدورة تحصيل تسعين يوماً وعميل خاص بثلاثين يوماً لا يجوز أن يُعاملا بالافتراض نفسه، حتى لو تشابهت عقودهما.
الالتزامات لا الفواتير فقط
الجانب الخارج من التوقع يجب أن يشمل كل ما التزمت به الشركة فعلاً لا ما وصلها من فواتير فقط: الرواتب ومستحقات نهاية الخدمة، الإيجارات، أقساط القروض وفوائدها، الدفعات المتفق عليها مع الموردين، الالتزامات الرأسمالية المعتمدة، والزكاة والضريبة في مواعيدها.
والملاحظة المهمة هنا أن معظم التدفق النقدي الخارج للربع القادم محسوم اليوم بالفعل. التوقع لا يخترع هذه الأرقام، بل يجعلها مرئية في تواريخها الصحيحة قبل أن تتحول إلى مفاجأة.
نظام متجدد لا تمرين لمرة واحدة
التوقع يُحدَّث أسبوعياً بآلية بسيطة: تُدخَل أرقام الأسبوع المنقضي الفعلية، ويُضاف أسبوع جديد إلى نهاية الأفق فيبقى ثلاثة عشر أسبوعاً دائماً. وخلال شهر واحد من هذا الانضباط تعرف الإدارة دقة توقعها الحقيقية: كم انحرف المتوقع عن الفعلي، وأين تحديداً.
وهذه الدقة أصل بحد ذاتها في العلاقة المصرفية. الشركة التي تعرض على البنك توقعاً نقدياً منضبطاً وسجل دقة موثقاً تتفاوض من موقع مختلف تماماً عن شركة تطلب تسهيلاً بأرقام تقديرية.
النتيجة ليست الرؤية، بل الوقت
هذه هي القيمة الجوهرية للأداة. الفجوة النقدية التي تُرى قبل عشرة أسابيع هي محادثة تمويلية هادئة: ترتيب تسهيل، تسريع تحصيل، إعادة جدولة دفعة، أو تأجيل إنفاق غير حرج. الفجوة ذاتها إذا رُئيت قبل عشرة أيام تصبح أزمة تُدار تحت ضغط، وبخيارات أضيق وتكلفة أعلى.
كيف تبدأ عملياً
- ابدأ بالرصيد الافتتاحي الفعلي من كشف الحساب البنكي لا من دفتر الأستاذ، ثم ابنِ الأسابيع الثلاثة عشر عليه.
- افصل العملاء الكبار الذين يشكلون الجزء الأكبر من التحصيلات، وتوقّع كلاً منهم بسلوكه الفعلي، ثم اجمع الباقي في بند واحد.
- ثبّت الالتزامات المؤكدة في تواريخها: الرواتب، الأقساط، الإيجارات، والزكاة والضريبة.
- حدّد حداً أدنى للرصيد التشغيلي لا تنزل تحته، واعتبر أي أسبوع يقترب منه إنذاراً لا مجرد رقم.
- راجعه أسبوعياً في اجتماع قصير مخصص لسؤال واحد: أي أسبوع يقلقنا، وما الإجراء الذي نتخذه اليوم؟
الربح رأي، والنقد حقيقة. وتوقع التدفق النقدي لثلاثة عشر أسبوعاً هو الطريقة التي تتصرف بها الشركة بناءً على هذه الحقيقة مبكراً، لا بعد فوات الأوان.
بناء هذه المنظومة ومتابعتها أسبوعياً، وربط الفجوة النقدية بقرار تمويلي أو تشغيلي في وقته، جزء أصيل من عمل المدير المالي الجزئي. وقد يفيدك أيضاً مقال الموازنة السنوية والتوقعات المالية المستمرة لفهم الطبقة الأطول أفقاً من التخطيط المالي. ولأثر التوقيت على القرار، اقرأ سرعة القرار وتخصيص رأس المال. ولبناء منظومة المؤشرات التي تراقب أيام التحصيل، راجع مؤشرات الأداء والتقارير الإدارية.
هل تعرف أين تقف سيولتك خلال الأسابيع القادمة؟
التشخيص المالي يكشف وضع السيولة ورأس المال العامل في شركتك، ويحدد أين يُحتجز النقد وكيف يُحرَّر.
اطلب تشخيصاً مالياً