الموازنة السنوية والتوقعات المالية المستمرة: لماذا تحتاج شركتك الاثنين معاً
الموازنة التزام، والتوقعات حقيقة. حين تُطلب من الموازنة وظيفة التنبؤ، تفشل في الاثنتين معاً. هذا المقال يوضح الفرق بينهما، وكيف تُدار الفجوة التي تفصلهما.
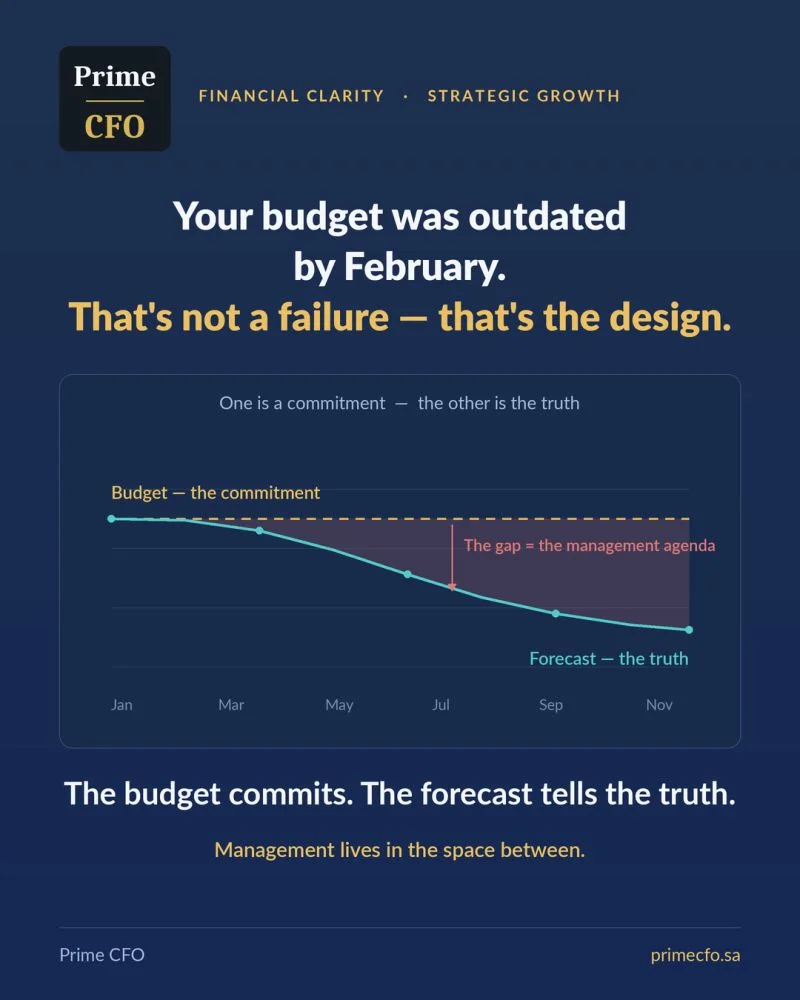
في كل شركة تقريباً يتكرر المشهد ذاته: تُعتمد الموازنة السنوية في ديسمبر، وبحلول فبراير يكتشف الجميع أنها لم تعد تصف الواقع. وحينها يبدأ نقاش غير مثمر حول "تحديث الموازنة". المشكلة ليست في أن الموازنة تجاوزها الواقع، فهذا متوقع بل في أننا نطلب منها أن تؤدي وظيفتين متناقضتين في آن واحد.
الإدارة المالية الناضجة تفصل بين الوظيفتين فصلاً حاسماً: الموازنة السنوية أداة التزام، والتوقعات المالية المستمرة (Rolling Forecast) أداة رؤية. ومن هذا الفصل تُولد قدرة الشركة على التصرف مبكراً.
الموازنة السنوية: عقد لا تنبؤ
الموازنة في جوهرها اتفاق مؤسسي يحدد ثلاثة أمور: ما الذي التزمت به الإدارة أمام مجلس الإدارة والملاك، وما الذي تتحمل كل وحدة أعمال مسؤوليته منه، وما الموارد المخصصة لتحقيقه. وهي ثابتة عن قصد، لأن المستهدف الذي يتحرك كل شهر يفقد صفته كمستهدف، ويفقد معه أي معنى للمساءلة.
ثبات الموازنة ليس عيباً يُعالج، بل هو مصدر قيمتها. الشركة التي تعدّل موازنتها كلما تغيّر الواقع تفقد المرجع الذي تقيس عليه أداءها، ويصبح كل انحراف مبرراً بأثر رجعي.
التوقعات المالية المستمرة: أداة الرؤية
التوقعات المالية المستمرة تعمل بمنطق معاكس تماماً: تُحدَّث شهرياً، وتنظر إلى الأمام من 12 إلى 18 شهراً لا حتى نهاية السنة المالية فحسب، وتستوعب كل معلومة جديدة فور ورودها: مناقصة خسرتها الشركة، ارتفاع مفاجئ في تكلفة مدخل رئيسي، توظيف تأخر ثلاثة أشهر، أو عميل كبير أطال دورة تحصيله.
ووظيفتها واحدة لا ثانية لها: أن تقدم أدق تقدير ممكن لما سيحدث فعلاً. لا تُقاس بمدى قربها من الموازنة، بل بمدى صدقها. والتوقع الذي يُجمَّل ليقترب من المستهدف يفقد سبب وجوده.
الفجوة بينهما هي أجندة الإدارة
هنا تكمن القيمة الحقيقية للفصل بين الأداتين. حين تُظهر التوقعات في مارس أن الشركة ستنهي السنة أدنى من الموازنة بثمانية بالمئة، فأمام الإدارة تسعة أشهر كاملة للتصرف: مراجعة التسعير، ضبط هيكل التكاليف، تأجيل إنفاق رأسمالي غير حرج، أو إعادة توزيع الموارد على الأنشطة الأعلى عائداً.
أما اكتشاف الفجوة نفسها في أكتوبر، فلا يترك مساحة حقيقية للتصرف، ويتحول اجتماع الأداء إلى تفسير للماضي بدل إدارة المستقبل. وهذه ملاحظة تتكرر في الشركات في مرحلة النمو: هي لا تتعثر لأنها لم تحقق الموازنة، بل لأنها اكتشفت الانحراف متأخرة.
التوقعات تُبنى على محركات الأعمال لا على بنود القوائم
"العام الماضي زائد عشرة بالمئة" ليست تخطيطاً، بل عملية حسابية. التوقعات ذات القيمة تُبنى على المتغيرات التي تحرك النتيجة فعلاً: حجم المبيعات، مستوى الأسعار، نسب استغلال الطاقة أو الأصول، عدد الموظفين وتكلفتهم، وأيام التحصيل والسداد.
الفارق العملي كبير: النموذج المبني على المحركات يجيب عن سؤال الإدارة الحقيقي وهو "ماذا لو؟". ماذا لو تأخر مشروع ربع سنة؟ ماذا لو ارتفعت تكلفة المواد عشرة بالمئة؟ ماذا لو امتدت أيام التحصيل من ستين يوماً إلى تسعين؟ أما النموذج المبني على بنود القوائم فيعيد إنتاج الماضي بنسبة مئوية جديدة، ولا يجيب عن شيء.
كيف يُطبَّق هذا عملياً
التطبيق أبسط مما يبدو، ويقوم على ثلاثة عناصر:
- موازنة سنوية تُعتمد مرة واحدة، وتبقى ثابتة مرجعاً للمساءلة طوال السنة.
- توقعات مالية مستمرة تُحدَّث شهرياً بأفق 12 إلى 18 شهراً، مبنية على محركات الأعمال.
- اجتماع شهري واحد يركز على سؤال واحد: ماذا تخبرنا الفجوة، وما القرار الذي سنتخذه بشأنها هذا الشهر؟
ونصيحة عملية من واقع الممارسة: لا تبدأ بنموذج معقّد. توقعات مبنية على خمسة أو ستة محركات حقيقية ومُحدَّثة شهرياً بانتظام أنفع بكثير من نموذج تفصيلي يُبنى مرة ثم يُهجر بعد شهرين.
ثلاثة أخطاء متكررة
الأول: تعديل الموازنة منتصف السنة لتقترب من الواقع. النتيجة أن الشركة تفقد مرجع المساءلة وتنتهي السنة دون أن تعرف إن كانت حققت التزامها أم لا.
الثاني: تجميل التوقعات لتبدو قريبة من المستهدف. وهذا يفرغ الأداة من وظيفتها، ويؤخر اكتشاف الانحراف إلى وقت لا ينفع فيه التصرف.
الثالث: التوقف عند قياس الفجوة دون ربطها بقرار. الفجوة التي تُعرض شهرياً ولا يتبعها إجراء تتحول إلى تقرير، والتقرير الذي لا يُغيّر قراراً لا قيمة له.
الموازنة السنوية تجيب: بماذا التزمنا؟ والتوقعات المالية المستمرة تجيب: ماذا نتوقع الآن بناءً على ما نعرفه؟ الشركات لا تُفاجأ بالنتائج، بل تُفاجأ بالفجوة حين تتوقف عن قياسها مبكراً.
بناء هذه المنظومة، ومتابعتها شهرياً، وترجمة الفجوة إلى قرارات تنفيذية، هو جوهر عمل المدير المالي الجزئي مع الشركات في مرحلة النمو. وإن أردت معرفة أين تقف شركتك اليوم قبل بناء أي نموذج، فـالتشخيص المالي هو نقطة البداية. وللطبقة الأقصر أفقاً، اقرأ توقع التدفق النقدي لثلاثة عشر أسبوعاً. ولأثر ذلك على القرار التنفيذي، اقرأ سرعة القرار وتخصيص رأس المال.
هل تحتاج شركتك منظومة تخطيط ومتابعة مالية؟
ابدأ بتشخيص مالي مستقل يكشف أين تقف شركتك، وما الأولويات التي تستحق الالتزام بها هذا العام.
اطلب تشخيصاً مالياً