لماذا يقترب أكثر الشهور ربحية من العجز عن سداد الرواتب: أثر النمو على النقد
الشهر الذي يبدو فيه النشاط التجاري الأكثر ربحية، غالبًا ما يكون هو الشهر الذي يقترب فيه من عدم القدرة على سداد الرواتب.
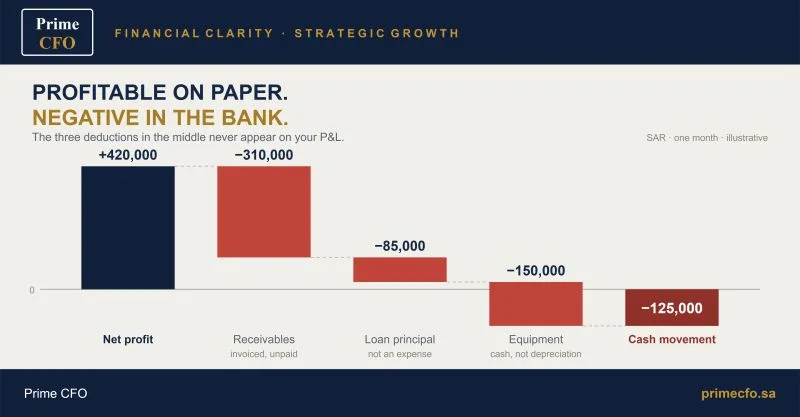
هذا ليس خطأً محاسبيًا. هذه هي طبيعة النمو وتأثيره على النقد.
يتم إثبات الربح عند تنفيذ وتسليم العمل، بينما تصل الأموال عندما يقرر العميل الدفع، وفي كثير من الأسواق قد يستغرق ذلك من 60 إلى 90 يومًا. وخلال هذه الفترة، تكون قد دفعت بالفعل الرواتب، والمقاولين من الباطن، والموردين الذين ساهموا في تحقيق تلك الإيرادات.
لذلك، فإن الشهر القوي يعني المزيد من الأعمال المنجزة، والمزيد من التكاليف المدفوعة الآن، والمزيد من الذمم المدينة التي تبقى في الميزانية العمومية دون أن تتحول إلى نقد. وكلما كان الشهر أفضل، اتسعت الفجوة بين الربح والنقد.
وهناك ثلاثة عوامل تجعل الوضع أكثر صعوبة، ولا يظهر أي منها بشكل كامل في قائمة الأرباح والخسائر.
أصل القرض: الفائدة تُسجل كمصروف، أما أصل القرض فلا يُسجل كمصروف. لذلك يمكنك أن تكون شركة مربحة، ومع ذلك ترى أموالًا حقيقية تخرج من حسابك كل شهر.
النفقات الرأسمالية: إذا أنفقت مليونًا على المعدات، فقد تظهر قائمة الأرباح والخسائر مصروف إهلاك يمثل جزءًا صغيرًا من هذا المبلغ. لكن حسابك البنكي يُظهر خروج المليون كاملًا.
الضرائب المحصلة نيابةً عن الحكومة: قد تبقى هذه الأموال في حسابك لفترة، لكنها ليست أموال الشركة.
وهذا هو السبب الذي يجعل بعض أصحاب الأعمال يتفاجؤون. فهم يقرأون قائمة مالية لم تُصمم أصلًا للإجابة عن السؤال الذي يطرحونه.
قائمة الدخل تخبرك ما إذا كان نموذج العمل يحقق الربحية. أما التدفق النقدي، فيخبرك ما إذا كان النشاط التجاري يستطيع الاستمرار بما يكفي لإثبات نجاح هذا النموذج.
لذلك، يجب أن تكون قائمة الدخل والتدفق النقدي أمامك معًا، كل شهر.
تحويل هذه الأفكار إلى ممارسة شهرية منضبطة هو جزء أصيل من عمل المدير المالي الجزئي. ولمعرفة أين تقف شركتك اليوم، ابدأ بـالتشخيص المالي الفوري المجاني خلال فترة التأسيس.
اقرأ أيضًا
هل تعرف أين تقف شركتك ماليًا اليوم؟
ارفع قوائمك المالية لآخر سنتين واحصل خلال دقائق على درجة الصحة المالية ومقارنة بقطاعك، مجانًا خلال فترة التأسيس. وإذا احتجت قيادة مالية تنفيذية، فنحن معك.
جرّب التشخيص المالي المجاني