أي 5% تحديدًا؟ أثر السعر والحجم والتكاليف على الربح التشغيلي
كل موازنة تقريبًا أراها تطلب الشيء نفسه: زيادة الإيرادات بنسبة 5%.
لكن نادرًا ما تحدد أي 5% تحديدًا.
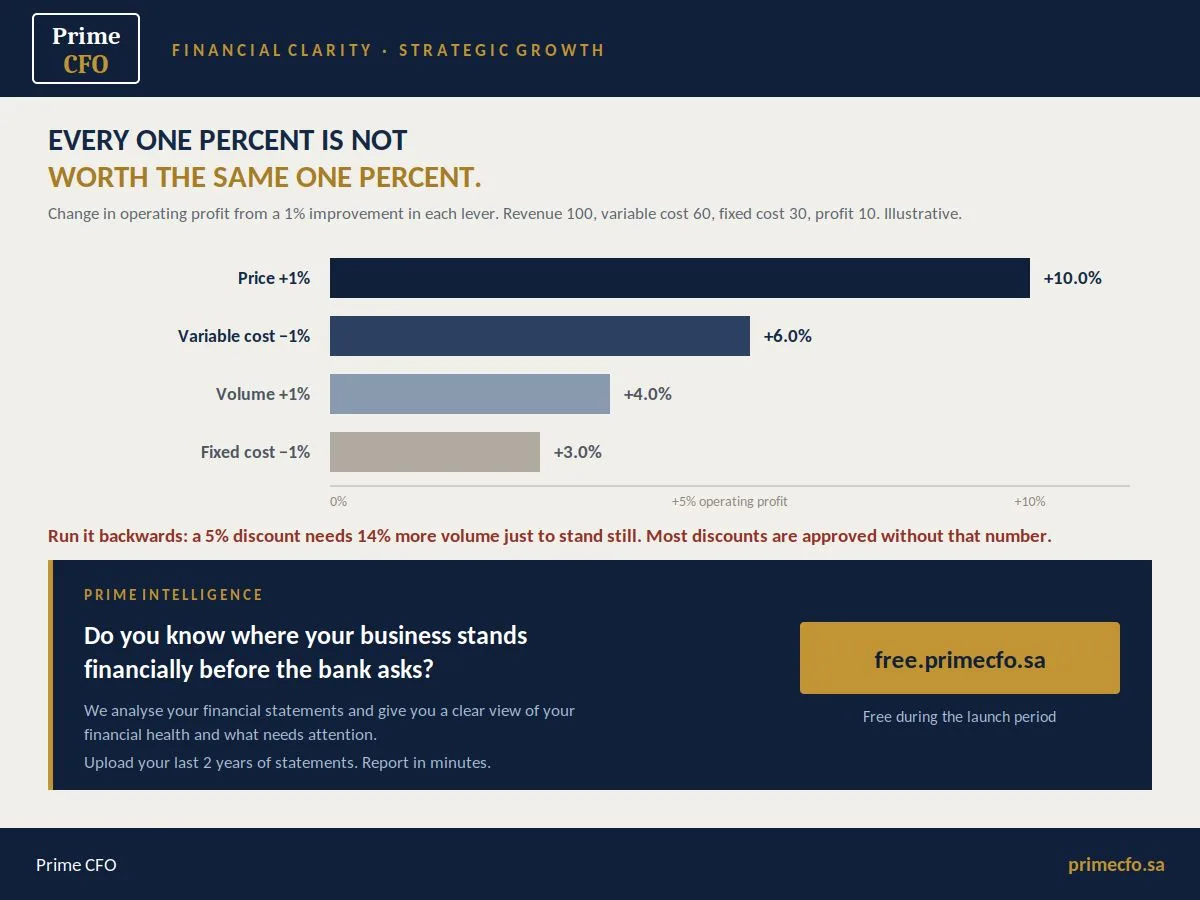
لنفترض أن لدينا شركة بإيرادات قدرها 100، وتكاليف متغيرة قدرها 60، وتكاليف ثابتة قدرها 30، وربح تشغيلي قدره 10.
حسّن عاملًا واحدًا بنسبة 1% فقط، مع إبقاء كل شيء آخر ثابتًا. رفع السعر بنسبة 1% يضيف 10% إلى الربح. خفض التكلفة المتغيرة بنسبة 1% يضيف 6%. زيادة حجم المبيعات بنسبة 1% تضيف 4%. خفض التكاليف الثابتة بنسبة 1% يضيف 3%.
النسبة نفسها، لكن النتيجة تختلف بمقدار 2.5 مرة، حسب العامل الذي تختار تحسينه.
السعر هو الأقوى لأنه يضيف إيرادًا من دون تكلفة مرتبطة به.
أما الخيارات الأخرى، فعادةً ما تأتي معها تكلفة إضافية.
زيادة حجم المبيعات تعني تكاليف متغيرة أعلى، وخفض التكاليف الثابتة غالبًا ما يتطلب خوض نقاش لا يرغب أحد فيه.
والآن اعكس المعادلة.
إذا خفضت السعر بنسبة 5%، فستحتاج إلى زيادة حجم المبيعات بنسبة 14% حتى تحافظ على الربح نفسه.
ليس لتحقيق نمو.
بل لمجرد البقاء في مكانك.
هذا الرقم نادرًا ما يظهر في قرار الموافقة.
فالخصومات تُعتمد غالبًا بناءً على الانطباع وهدف الإيرادات، من أشخاص قد لا يوافقون على خطة لزيادة حجم المبيعات بنسبة 14% لو كانت النسبة مكتوبة أمامهم بوضوح.
لذلك، قبل الاجتماع التجاري القادم، احسب أرقامك الأربعة بنفسك.
لن يستغرق الأمر أكثر من عشر دقائق، لكنه قد يغيّر الحجة التي ستدخل بها إلى الاجتماع.
تحويل هذه الأفكار إلى ممارسة شهرية منضبطة هو جزء أصيل من عمل المدير المالي الجزئي. ولمعرفة أين تقف شركتك اليوم، ابدأ بـالتشخيص المالي الفوري المجاني خلال فترة التأسيس.
اقرأ أيضًا
هل تعرف أين تقف شركتك ماليًا اليوم؟
ارفع قوائمك المالية لآخر سنتين واحصل خلال دقائق على درجة الصحة المالية ومقارنة بقطاعك، مجانًا خلال فترة التأسيس. وإذا احتجت قيادة مالية تنفيذية، فنحن معك.
جرّب التشخيص المالي المجاني