الفرق لم يكن في التوقعات، بل في سرعة القرار
شركتان في السوق نفسه تواجهان الصدمة نفسها. الأولى تحرّكت في مارس والثانية في يونيو. بنهاية العام، واحدة فقط بقيت تتحكم في استراتيجيتها. هذا المقال يشرح كيف يتحول التخطيط المالي من التزام تقارير إلى نظام لتخصيص رأس المال.
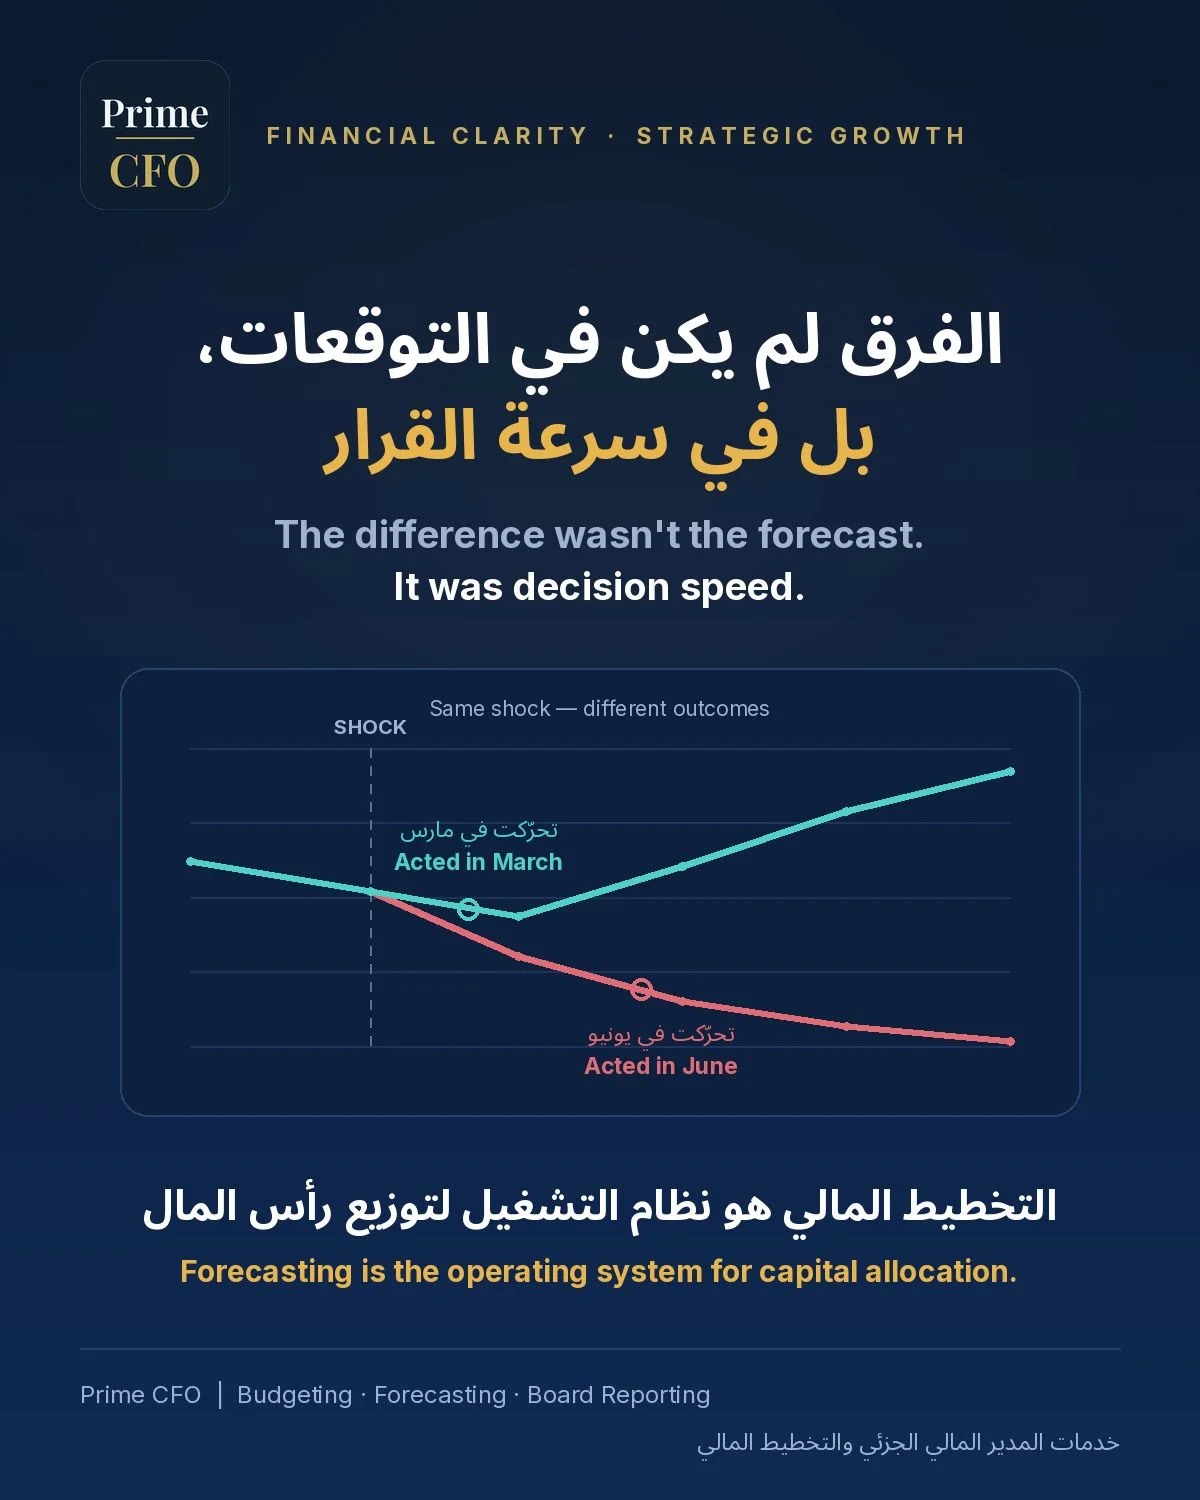
تخيّل شركتين متشابهتين في القطاع نفسه، تتعرضان للصدمة ذاتها: انكماش في الطلب أو ارتفاع مفاجئ في التكاليف. الأولى راجعت هيكل تكاليفها في مارس، والثانية اتخذت القرار نفسه في يونيو. القرار متطابق، والفارق ثلاثة أشهر فقط. لكن بنهاية العام تكون الأولى قد استوعبت الصدمة وعادت للنمو، بينما تكون الثانية تدير أزمة بخيارات أضيق.
لم تكن الأولى أدق في توقعاتها ولا أوفر حظاً. كانت أسرع في القرار. وسرعة القرار ليست صفة شخصية في القائد، بل نتيجة مباشرة لنظام المعلومات الذي يعمل بداخله.
السؤال الذي تجيب عنه كل أداة
الموازنة السنوية تجيب عن سؤال واحد: هل نسير وفق الخطة؟ وهو سؤال مشروع ولازم للمساءلة، لكنه سؤال يتجه إلى الماضي القريب، ولا يقول لك ما ينبغي فعله غداً.
أما التوقعات المالية المستمرة فتجيب عن السؤال الأهم قيادياً: ما الخطوة التالية، وهل نملك القدرة المالية عليها؟ هذا سؤال يتجه إلى الأمام، ويحوّل الاجتماع المالي من مراجعة أداء إلى صناعة قرار.
كيف يغيّر هذا التحول طريقة عمل القيادة
- رأس المال يتجه إلى ما ينجح الآن، لا إلى افتراضات وُضعت في ديسمبر الماضي. الشركة التي تعيد النظر في تخصيص مواردها كل شهر تكتشف مبكراً أي خط أعمال يستحق الدعم وأيها يستنزف.
- السيناريوهات جاهزة مسبقاً، فالصدمة تُفعّل خطة معدّة لا ذعراً. حين يكون سؤال "ماذا لو انخفضت الإيرادات 15%؟" قد نوقش في اجتماع هادئ سابق، يصبح تنفيذه قراراً لا اكتشافاً.
- مجلس الإدارة يناقش الخيارات الاستراتيجية، لا تبريرات الانحرافات. وهذا وحده يرفع مستوى النقاش في قاعة المجلس، ويحرر وقتاً كان يُنفق في شرح ما مضى.
ثلاثة أرقام جنباً إلى جنب
التطبيق العملي أبسط مما يُتصوَّر: في كل شهر ترى القيادة ثلاثة أرقام معاً وهي الخطة المعتمدة، وأحدث التوقعات، والفجوة بينهما. لا لوحات معقدة ولا عشرات المؤشرات، بل ثلاثة أعمدة تفتح النقاش الصحيح.
وفي هذه الفجوة تحديداً تُصنع الاستراتيجية، لأنها المكان الوحيد الذي يلتقي فيه ما التزمنا به بما نتوقعه فعلاً.
ماذا تعني الفجوة عملياً
فجوة متسعة في الإيرادات؟ إن رأيتها قبل أربعة أشهر، فأمامك وقت لمعالجة خط المبيعات وقنوات الاستقطاب. أما إن رأيتها متأخرة، فالخيار الوحيد المتبقي غالباً هو خفض التكاليف عبر الموظفين، وهو أقسى القرارات وأبطؤها أثراً.
هوامش تتقلص؟ مراجعة التسعير ممكنة قبل أن تُقفل عليك تجديدات العقود السنوية. وفي كثير من الشركات، نافذة التسعير تُفتح مرة واحدة في السنة، فمن يفوّتها ينتظر اثني عشر شهراً كاملة.
سيولة تتراجع؟ تمديد أمد السيولة (Runway) يتم من موقع اختيار لا اضطرار. والفرق بين الحالتين يظهر في شروط التمويل نفسها: الشركة التي تطلب تسهيلاً وهي مستقرة تحصل على شروط أفضل ممن يطلبه وهو مضغوط.
لا يتطلب فريقاً مالياً أكبر
من أكثر ما يُساء فهمه في هذا الموضوع أن تطبيقه يحتاج توسيع الإدارة المالية أو شراء أنظمة تخطيط مكلفة. الواقع أن ما يحتاجه أمران: أن تُعامَل التوقعات كأداة قيادية لا كالتزام بإعداد تقارير، وأن يكون هناك من يملك الحكم المالي التنفيذي لترجمة الفجوة إلى قرار.
وهذه النقطة الثانية هي الفارق الحقيقي في كثير من الشركات في مرحلة النمو: البيانات موجودة والتقارير تُعد، لكن لا أحد على طاولة القرار مسؤول عن تحويلها إلى خطوة تنفيذية.
إعداد التوقعات المالية ليس طقساً دورياً في الإدارة المالية، بل نظام التشغيل الذي تُتخذ به قرارات تخصيص رأس المال. والشركات التي تتجاوز الأزمات ليست بالضرورة التي توقعتها، بل التي بُنيت لتتحرك أولاً.
إن أردت الأساس النظري للفرق بين الأداتين، فمقال الموازنة السنوية والتوقعات المالية المستمرة يشرحه بالتفصيل، ولضبط السيولة على المدى القصير راجع توقع التدفق النقدي لثلاثة عشر أسبوعاً. وبناء هذه المنظومة وقيادة اجتماعها الشهري هو صلب عمل المدير المالي الجزئي. ولضبط ما يُعرض في ذلك الاجتماع، راجع مؤشرات الأداء والتقارير الإدارية.
كم يستغرق قرارك المالي التالي؟
التشخيص المالي يكشف جودة التقارير وسرعة وصولها للقرار، ويحدد ما يعيق شركتك عن التحرك مبكراً.
اطلب تشخيصاً مالياً