لوحة بأربعين مؤشراً تقيس كل شيء ولا تدير شيئاً
في كل ربع سنة يُضاف مؤشر ولا يُحذف مؤشر، حتى تصبح الإدارة تستعرض أربعين رقماً شهرياً ولا تتصرف بناءً على واحد منها. هذا المقال يوضح خصائص منظومة مؤشرات الأداء التي تُغيّر القرار فعلاً.
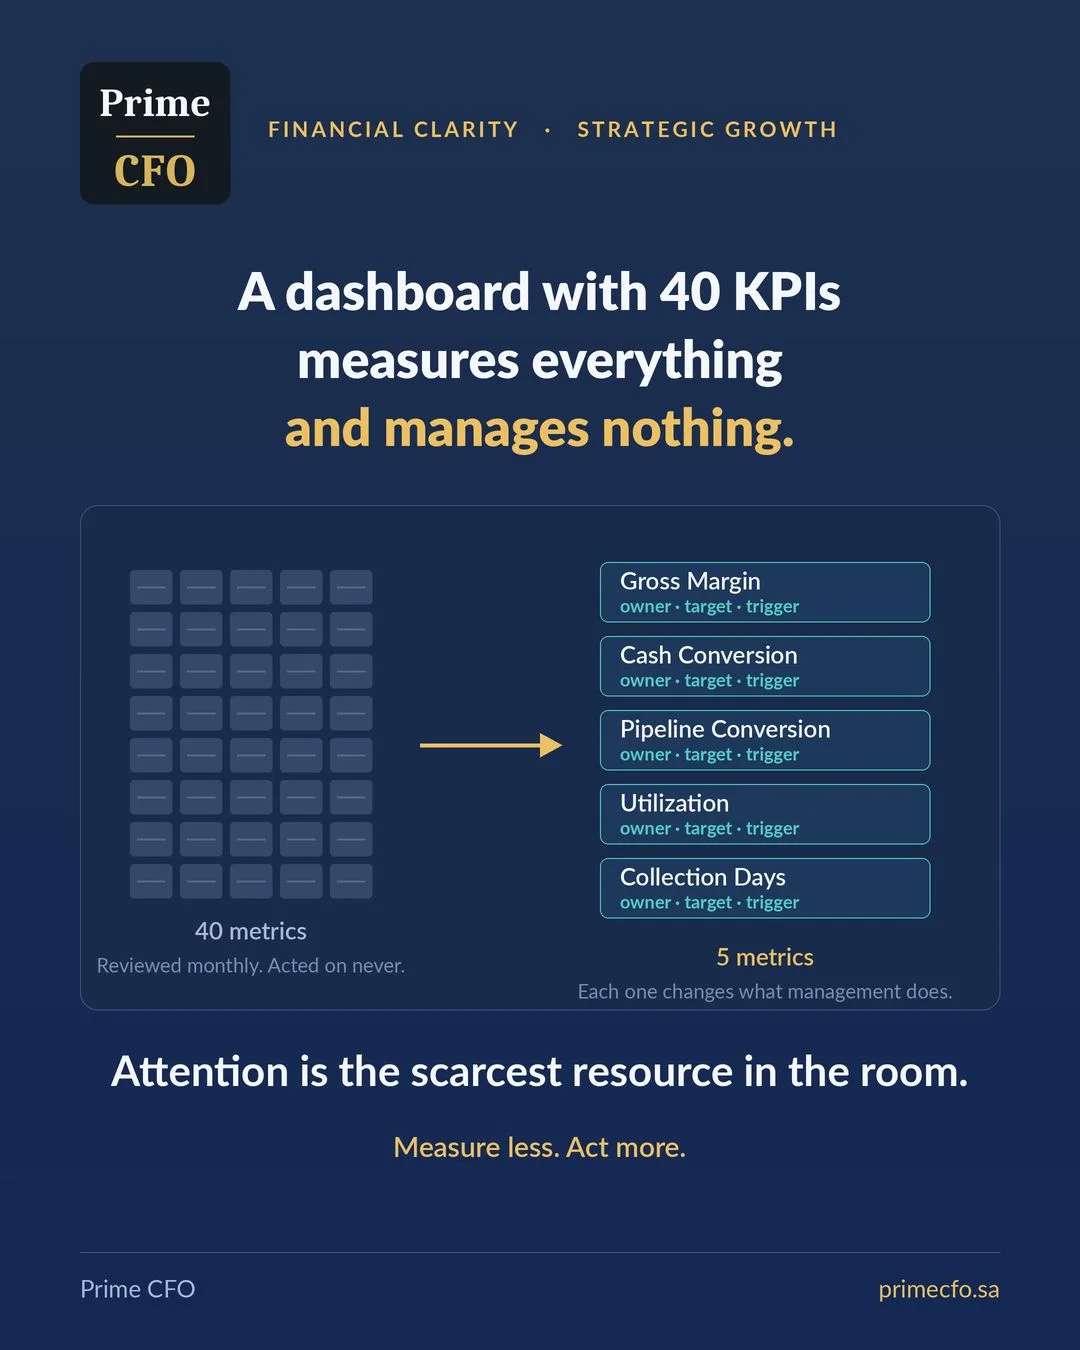
حزمة التقارير في الشركات التي تنمو تكبر ولا تصغر أبداً. كل ربع سنة يطلب أحدهم مؤشراً جديداً فيُضاف، ولا يجرؤ أحد على حذف مؤشر قديم خشية أن يكون مهماً لأحد. وبعد ثلاث سنوات تجد الإدارة أمام أربعين رقماً في اجتماعها الشهري، تستعرضها كلها ولا تتخذ قراراً بناءً على أي منها.
والمفارقة أن هذا التوسع يبدو انضباطاً. لوحة مكتظة توحي بأن الشركة تقيس كل شيء وتسيطر على كل شيء. الواقع عكس ذلك تماماً: كثرة المؤشرات لا تصنع سيطرة، بل تشتت الانتباه. والانتباه هو المورد الأندر في غرفة الإدارة، لا البيانات.
أولاً: قليلة بما يكفي للنقاش
من خمسة إلى ثمانية مؤشرات على مستوى الإدارة التنفيذية. والاختبار عملي وبسيط: إن لم يستطع الاجتماع الشهري مناقشة كل رقم على اللوحة، فاللوحة أكبر من اللازم.
وهذا لا يعني إهمال باقي البيانات. المؤشرات التفصيلية تبقى في مستوى الإدارات التشغيلية حيث تُدار يومياً، ولا تصعد إلى طاولة الإدارة التنفيذية إلا حين تتجاوز حداً متفقاً عليه. الهرمية هنا ليست ترفاً تنظيمياً، بل هي ما يحمي وقت القرار.
ثانياً: مرتبطة بقرار
كل مؤشر يجب أن يجيب عن سؤال واحد قبل اعتماده: إذا تحرك هذا الرقم في الاتجاه الخاطئ، فماذا سنفعل تحديداً؟ إن لم تكن هناك إجابة واضحة، فهو معلومة لا مؤشر أداء.
هذا السؤال وحده كفيل بتنظيف أي لوحة تحكم. جرّبه على مؤشراتك الحالية وستكتشف أن كثيراً منها موجود لأنه كان متاحاً أو لأن أحدهم طلبه مرة، لا لأنه يحرك قراراً.
ثالثاً: مسؤول واضح وحد يستدعي إجراءً
الرقم الذي لا يملكه أحد لن يعمل أحد على تحسينه. لكل مؤشر اسم واحد بجانبه، وهدف محدد، وحد إذا تجاوزه الرقم استدعى إجراءً لا مجرد ملاحظة.
والفارق بين الهدف والحد مهم: الهدف هو ما نسعى إليه، والحد هو النقطة التي يتوقف عندها النقاش ويبدأ التنفيذ. لوحة بلا حدود واضحة تنتج اجتماعات تُلاحظ ولا تقرر.
رابعاً: مؤشرات استباقية لا نتائج متأخرة فقط
الإيراد والهامش يخبرانك بما حدث بالفعل، وحين يظهر الخلل فيهما يكون قد وقع. أما معدل تحويل الفرص البيعية، ونسبة الاستغلال، وأيام التحصيل، فتخبرك بما سيحدث لاحقاً وأنت ما زلت قادراً على التأثير فيه.
ارتفاع أيام التحصيل من ستين إلى خمسة وسبعين يوماً مؤشر استباقي على ضغط سيولة قادم بعد شهرين. وتراجع معدل تحويل الفرص مؤشر استباقي على فجوة إيرادات بعد ربع سنة. اللوحة الجيدة تنظر إلى الأمام أكثر مما تنظر إلى الخلف، والقاعدة العملية أن يكون نصف مؤشراتك على الأقل استباقياً.
خامساً: تعريفات ثابتة لا تتغير
إذا كان الهامش الإجمالي يُحتسب بثلاث طرق في ثلاثة تقارير، فسيبدأ كل اجتماع بجدال حول الرقم بدل قرار حول الأعمال. وهذه من أكثر المشكلات إهداراً للوقت في الشركات التي تنمو، وأسهلها علاجاً.
العلاج قاموس مؤشرات مكتوب ومعتمد: لكل مؤشر تعريف واحد، ومصدر بيانات واحد، وطريقة احتساب واحدة، ودورية واحدة. صفحة واحدة تُنهي جدالاً يتكرر كل شهر.
كيف تنظّف لوحتك عملياً
- اعرض كل مؤشر حالي واسأل عنه سؤال القرار: لو تحرك خطأً، ماذا نفعل؟ واحذف كل ما لا إجابة له.
- أبقِ ما بين خمسة وثمانية على مستوى الإدارة، وأنزل الباقي إلى مستواه التشغيلي.
- اكتب لكل مؤشر باقٍ: المسؤول، الهدف، الحد الذي يستدعي إجراءً، والإجراء نفسه.
- تحقق أن نصفها على الأقل استباقي، وإن كانت كلها نتائج متأخرة فأنت تدير بمرآة الرؤية الخلفية.
- وثّق التعريفات في قاموس معتمد، وراجع اللوحة كلها مرة واحدة سنوياً لا كل ربع.
الاختبار الحقيقي ليس كم مؤشراً تعرض لوحتك، بل كم مرة غيّرت هذه المؤشرات ما تفعله الإدارة فعلاً. قِس أقل، وتصرّف أكثر.
تصميم منظومة المؤشرات وربطها بالقرار التنفيذي جزء أصيل من عمل المدير المالي الجزئي. ومن المؤشرات الاستباقية التي ذكرناها، تجد تفصيل أيام التحصيل وأثرها في توقع التدفق النقدي لثلاثة عشر أسبوعاً، وأثر سرعة قراءة المؤشر على النتيجة في سرعة القرار وتخصيص رأس المال.
كم مؤشراً في لوحتك يغيّر قراراً فعلاً؟
التشخيص المالي يراجع جودة تقاريرك الإدارية ومؤشراتك، ويحدد ما يستحق البقاء وما يجب أن يُحذف.
اطلب تشخيصاً مالياً